オリエンタルランド(証券コード: 4661)は、東京ディズニーランドと東京ディズニーシーを運営する会社です。2026年3月期は売上高7,045億円で過去最高を更新しましたが、人件費などのコストが増えて営業利益は1,684億円と前期を下回りました。2028年度にはディズニークルーズの就航を予定し、テーマパークとホテルに次ぐ柱を育てようとしています。この記事では、公表資料と開示データをもとに、同社の事業、業績、株価の判断材料、株主還元を順に整理します。
会社概要
オリエンタルランドは、東京ディズニーリゾートを経営・運営する会社で、東京証券取引所プライム市場に上場しています。オリエンタルランド(2026年)の個人投資家向け説明資料によると、日本国内で唯一ディズニーのテーマパークを運営しており、ディズニー社とのライセンス契約は、テーマパークやディズニーホテルについて最長で2076年まで延長できます。
2026年3月期の事業別の売上高と営業利益率は、次のとおりです。
| 事業 | 売上高 | 構成比 | 営業利益率 |
|---|---|---|---|
| テーマパーク | 5,683億円 | 80.7% | 23.0% |
| ホテル | 1,190億円 | 16.9% | 30.9% |
このほか、商業施設のイクスピアリやディズニーリゾートラインなどの「その他の事業」が売上の2.4%を占めます(オリエンタルランド・2026年)。売上の8割がテーマパークですが、営業利益率はホテルのほうが高く、パークとホテルを組み合わせた滞在型のリゾートで稼ぐ構造です。
業績動向
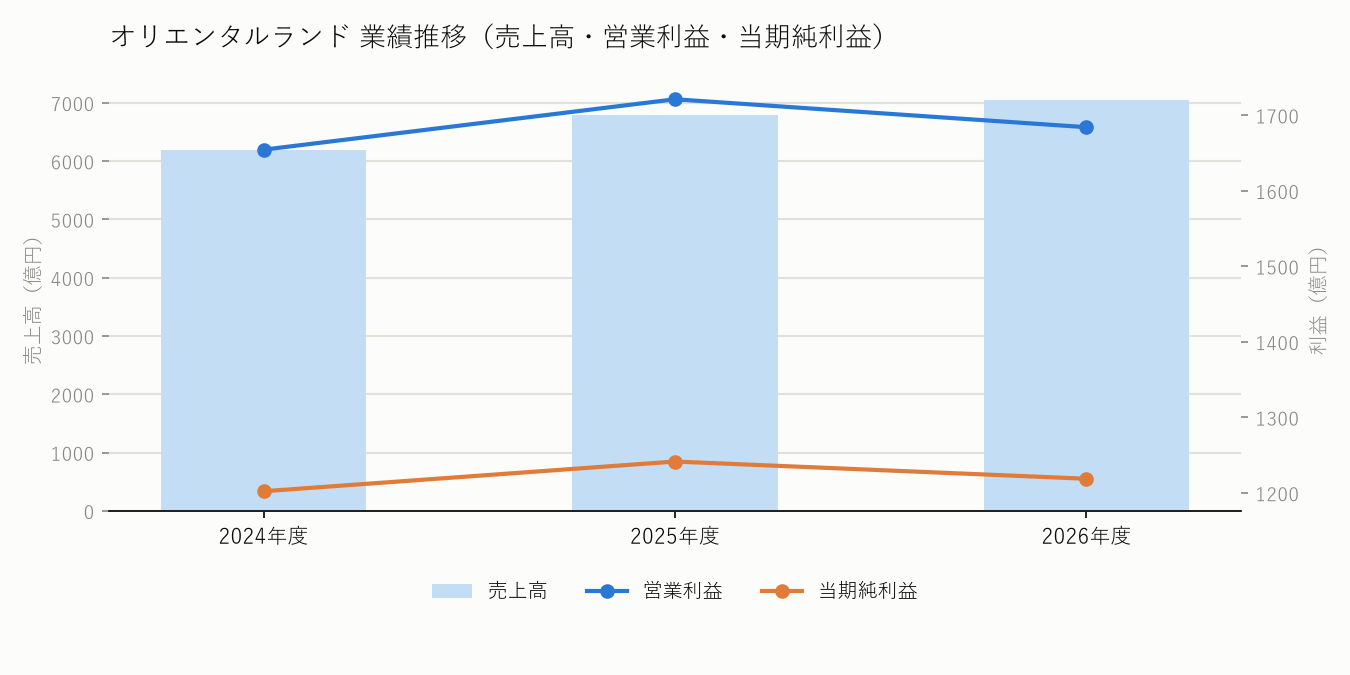
過去3年の連結業績は、次のとおりです。
| 決算期 | 売上高 | 営業利益 | 当期純利益 | ROE | 自己資本比率 |
|---|---|---|---|---|---|
| 2024年3月期 | 6,185億円 | 1,654億円 | 1,202億円 | 13.5% | 70.1% |
| 2025年3月期 | 6,794億円 | 1,721億円 | 1,242億円 | 12.9% | 67.9% |
| 2026年3月期 | 7,045億円 | 1,684億円 | 1,219億円 | 11.7% | 67.5% |
売上高は2025年3月期、2026年3月期と2年続けて伸びましたが、営業利益と当期純利益は2026年3月期に減りました。
入園者数は横ばい、1人当たりの売上で増収
会社の説明資料によると、2026年3月期の入園者数は2,753万人で、前期とほぼ同じでした(オリエンタルランド・2026年)。それでも増収になったのは、ゲスト1人当たりの売上高が上がったためです。
| 項目 | 2025年3月期 | 2026年3月期 | 増減率 |
|---|---|---|---|
| 入園者数 | 2,756万人 | 2,753万人 | -0.1% |
| ゲスト1人当たり売上高 | 17,833円 | 18,403円 | +3.2% |
| うちチケット収入 | 9,386円 | 9,608円 | +2.4% |
| うち商品販売収入 | 5,084円 | 5,227円 | +2.8% |
| うち飲食販売収入 | 3,362円 | 3,569円 | +6.1% |
出典:オリエンタルランド「個人投資家説明会資料(2026年4月)」をもとに当サイト作成
営業利益が減ったのは、売上高は増えたものの、人件費や諸経費などのコストが増えたためだと同社は説明しています。ホテル事業では、平均客室単価の上昇も増収に貢献しました。
今期は過去最高の売上を目指しつつ減益の予想
2027年3月期について、同社は東京ディズニーシー25周年などで過去最高の売上高を目指す一方、中長期的なリターンにつながるコストを積み増すため、減益を予想しています(オリエンタルランド・2026年)。単年度の利益を追うより、将来に向けた投資を優先する方針です。
長期経営戦略と大型投資
同社は「2035長期経営戦略」を掲げ、次の財務目標を示しています(オリエンタルランド・2026年)。
| 目標年度 | 目標 |
|---|---|
| 2029年度(2030年3月期) | 営業キャッシュ・フロー3,000億円レベル |
| 2035年度(2036年3月期) | 売上高1兆円以上、ROEは2024中期経営計画期間より更に上の水準 |
出典:オリエンタルランド「個人投資家説明会資料(2026年4月)」をもとに当サイト作成
この目標に向けた主な投資は、次のとおりです。
| 投資 | 時期 | 投資額 |
|---|---|---|
| ディズニークルーズの就航 | 2028年度予定 | 約3,300億円 |
| 東京ディズニーランド「スペース・マウンテン」と周辺環境の一新 | 2027年 | 約705億円 |
| 東京ディズニーランド『シュガー・ラッシュ』の世界を舞台とした新アトラクション | 2027年春 | 295億円 |
出典:オリエンタルランド「個人投資家説明会資料(2026年4月)」をもとに当サイト作成
クルーズ事業は、首都圏の港を発着する2泊から4泊程度の短い航路が中心で、年間の乗客数は約40万人、年間売上高は約1,000億円を見込んでいます。通年で稼働する2029年度からの黒字化を想定し、営業利益率は就航の数年後に20%台後半を目指すとしています(オリエンタルランド・2026年)。
強み・弱み
強み
1つ目の強みは、ほかにない事業基盤です。国内で唯一ディズニーのテーマパークを運営し、首都圏の約4,000万人の市場に近い約200万㎡の土地を自社で持っています(オリエンタルランド・2026年)。営業利益率は23.9%で、サービス業の中央値7.4%の3倍を超えます。
2つ目は、値上げを受け入れてもらえる集客力です。入園者数が横ばいでも、チケットや商品、飲食の1人当たりの売上が伸びて増収を確保しました。自己資本比率も67.5%と厚く、大型投資を続けられる財務の余力があります。
弱み
1つ目は、コストの増加で利益が伸び悩んでいることです。2026年3月期は増収でも減益となり、2027年3月期も減益の予想です。営業利益成長率はマイナス2.1%で、業種の中央値9.7%を下回っています。
2つ目は、入園者数の伸びが止まっていることです。2026年3月期の入園者数は前期比0.1%減で、増収は1人当たりの売上の上昇に頼っています。値上げが続けば、来園をためらう人が増えるおそれもあります。
3つ目は、大型投資の回収に時間がかかることです。クルーズ事業には約3,300億円を投じますが、黒字化は通年稼働する2029年度からの想定で、それまでは費用が先に出ます。
業種平均との比較
サービス業(312社)の中央値と比べると、次のとおりです。
| 指標 | オリエンタルランド | 業種中央値 |
|---|---|---|
| PBR | 4.02倍 | 1.58倍 |
| ROE | 11.7% | 10.7% |
| ROA | 7.5% | 5.3% |
| ROIC | 14.1% | 17.7% |
| 営業利益率 | 23.9% | 7.4% |
| 純利益率 | 17.3% | 5.1% |
| 売上総利益率 | 38.7% | 36.3% |
| 自己資本比率 | 67.5% | 54.3% |
| 流動比率 | 3.27倍 | 2.06倍 |
| D/Eレシオ | 0.30倍 | 0.28倍 |
| 総資産回転率 | 0.43倍 | 1.04倍 |
| 売上高成長率 | 3.7% | 7.0% |
| 売上高3年CAGR | 13.4% | 7.6% |
| EPS成長率 | -1.7% | 14.0% |
| 当期純利益成長率 | -1.8% | 14.0% |
| 営業利益成長率 | -2.1% | 9.7% |
| 配当利回り | 0.6% | 2.9% |
| 配当性向 | 20.2% | 36.9% |
| DOE(純資産配当率) | 2.2% | 4.1% |
営業利益率と純利益率は中央値を大きく上回り、稼ぐ力は際立っています。一方で、総資産回転率は0.43倍と低く、パークやホテルなど大きな設備を持つ事業であることが表れています。直近1年の成長率はそろって中央値を下回り、配当利回りも0.6%と低い水準です。
株価動向
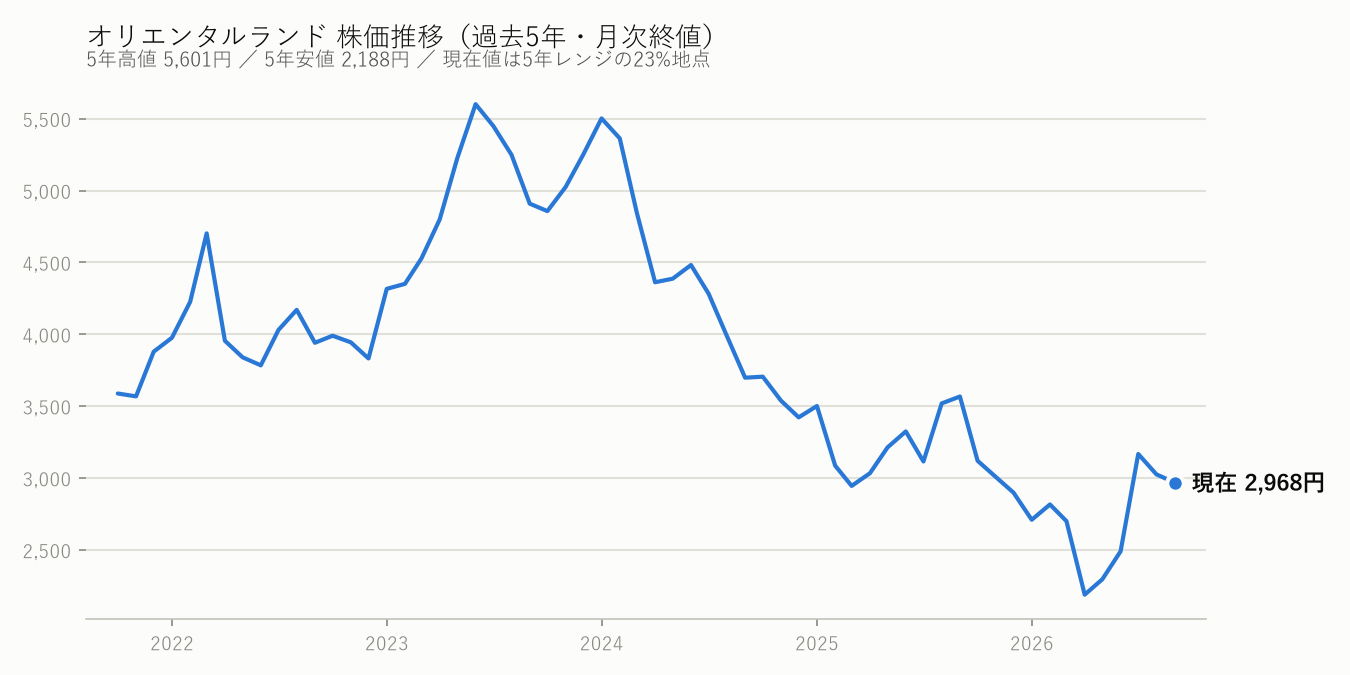
2026年9月25日の終値は2,968円でした。業績面では、売上は過去最高を更新する一方で、2026年3月期に続いて2027年3月期も減益の予想で、株価を見るときは、コストの増加がいつ落ち着くかと、クルーズなど大型投資の進み具合が判断材料になります。
割安・割高の判断材料
株価が利益の何倍かを示すPER(株価収益率)は36.30倍、純資産の何倍かを示すPBR(株価純資産倍率)は4.02倍です。PERとPBRを掛け合わせたミックス係数は146.0で、サービス業の平均29.9を大きく上回り、この指標では業種平均より割高な水準です。
会社の純資産と収益力から計算した理論上の株価である収益還元理論株価は3,514円で、現在の株価を上回っています。一方、当サイト独自の試算による理論株価は2,436円で、現在の株価を下回っています(当サイトの試算)。当サイトの試算は過去5年の売上の伸びをもとにしており、この期間にはコロナ禍からの回復が含まれる点に注意が必要です。
| 項目 | 金額 |
|---|---|
| 現在株価(前日終値) | 2,968円 |
| 収益還元理論株価 | 3,514円 |
| 理論株価(当サイトの試算) | 2,436円 |
時価総額は4兆8,586億円です。現在株価は2026年9月25日時点の参考値で、理論株価はいずれも一定の前提に基づく計算上の数値です。将来の株価を示すものではありません。
株主還元
同社は、安定配当を続けながら配当性向を高め、2035年までに30%の水準にすることを目指しています。あわせて、自己株式の取得や株主優待制度の拡充も株主還元の柱に挙げています(オリエンタルランド・2026年)。
| 決算期 | 年間配当(1株) | 配当性向 |
|---|---|---|
| 2024年3月期 | 13円 | 17.7% |
| 2025年3月期 | 14円 | 18.6% |
| 2026年3月期 | 15円 | 20.2% |
| 2027年3月期(予想) | 16円 | 23.1% |
出典:オリエンタルランド「個人投資家説明会資料(2026年4月)」をもとに当サイト作成
配当は毎年1円ずつ増えていますが、2027年3月期の予想配当16円を現在株価2,968円で割った予想配当利回りは約0.5%です(当サイトの試算)。累進配当(減配しない方針)やDOE(株主資本配当率)を配当の目標とする記載は、公表資料からは確認できませんでした。
自社株買いは、2025年度から2029年度までの5年間のキャッシュの使い道の中で、成長投資を優先しつつ、機動的に自己株式を取得するとしています。
株主優待
株主優待は、東京ディズニーランドか東京ディズニーシーのどちらかで使える1デーパスポートです(オリエンタルランド・2026年)。
| 保有株数 | 9月末 | 3月末 | 年間の合計 |
|---|---|---|---|
| 500株以上 | − | 1枚 | 1枚 |
| 2,000株以上 | 1枚 | 1枚 | 2枚 |
| 4,000株以上 | 2枚 | 2枚 | 4枚 |
| 12,000株以上 | 6枚 | 6枚 | 12枚 |
出典:オリエンタルランド「個人投資家向け資料(株主還元)」をもとに当サイト作成(6,000株以上・8,000株以上・10,000株以上の区分は省略)
500株未満では通常の優待は受けられませんが、100株以上を3年以上続けて持つと、長期保有の優待として毎年1枚が届きます。さらに、2026年9月30日時点で100株以上を持つ株主には、特別株主優待としてパスポートが1枚配られます(オリエンタルランド・2026年)。
まとめ
オリエンタルランドは、国内で唯一ディズニーのテーマパークを運営し、業種平均の3倍を超える営業利益率を上げる会社です。2026年3月期は入園者数が横ばいの中、1人当たりの売上を伸ばして過去最高の売上高を記録しましたが、コストの増加で減益となり、2027年3月期も減益の予想です。
株価は、ミックス係数で見ると業種平均を大きく上回る割高な水準にあり、配当利回りは約0.5%です。株価には、クルーズ事業や大型アトラクションなど、これからの成長への期待が大きく織り込まれていると考えられます。
この会社の株を検討しているなら、まず次の決算で入園者数とゲスト1人当たり売上高がどう動いたかを確かめてください。あわせて、2028年度に予定するクルーズ就航に向けた進み具合を見ると、成長への期待が実際の数字に表れていくかを判断しやすくなります。
※本記事の業績・セグメント別売上・財務指標・業種比較のデータは、金融庁のEDINETで開示された有価証券報告書などの情報をもとに、EDINETDBを通じて取得しています。
参考文献
- オリエンタルランド「個人投資家説明会資料(2026年4月)」(2026年4月)
- オリエンタルランド「個人投資家向け資料(株主還元)」(2026年9月27日閲覧)
- オリエンタルランド「個人投資家の皆様へ」(2026年9月27日閲覧)
- 金融庁「EDINET(株式会社オリエンタルランドの有価証券報告書ほか法定開示書類)」(2026年9月27日閲覧)
ご注意
本記事は情報提供を目的としたもので、特定の銘柄の売買や投資を推奨するものではありません。記載内容は執筆時点の情報に基づいており、正確性・完全性を保証するものではありません。投資に関する最終的な判断は、ご自身の責任でお願いいたします。
コメント