九州旅客鉄道(証券コード: 9142)、通称JR九州は、2026年3月期に売上高5,004億円、営業利益740億円と、ともに過去3年で最も高い水準になりました。鉄道会社でありながら、営業利益率が最も高いのは不動産・ホテル事業です。一方で、2026年7月に発生した「令和8年熊本地震」の損害額と業績への影響はまだ示されていません。この記事では、公表資料と開示データをもとに、同社の事業構成、業績、株価の割安・割高の材料、株主還元を順に整理します。
会社概要
九州旅客鉄道は、九州で鉄道事業を営む陸運業の会社で、東京証券取引所と福岡証券取引所に上場しています(九州旅客鉄道・2026年)。鉄道のほか、駅ビルなどの不動産・ホテル、流通・外食、建設、ビジネスサービスの5つの事業を持っています。
2026年3月期の事業別の売上高と営業利益率は、次のとおりです。
| 事業 | 売上高 | 構成比 | 営業利益率 |
|---|---|---|---|
| 運輸サービス | 1,857億円 | 37.1% | 12.9% |
| 不動産・ホテル | 1,515億円 | 30.3% | 22.7% |
| 流通・外食 | 714億円 | 14.3% | 5.4% |
| 建設 | 481億円 | 9.6% | 16.1% |
| ビジネスサービス | 437億円 | 8.7% | 11.5% |
売上高がいちばん大きいのは運輸サービスですが、営業利益率は不動産・ホテルが22.7%と突出しています。売上の3割を占める不動産・ホテルが、利益の面では鉄道と並ぶ柱になっている構造です。
業績動向
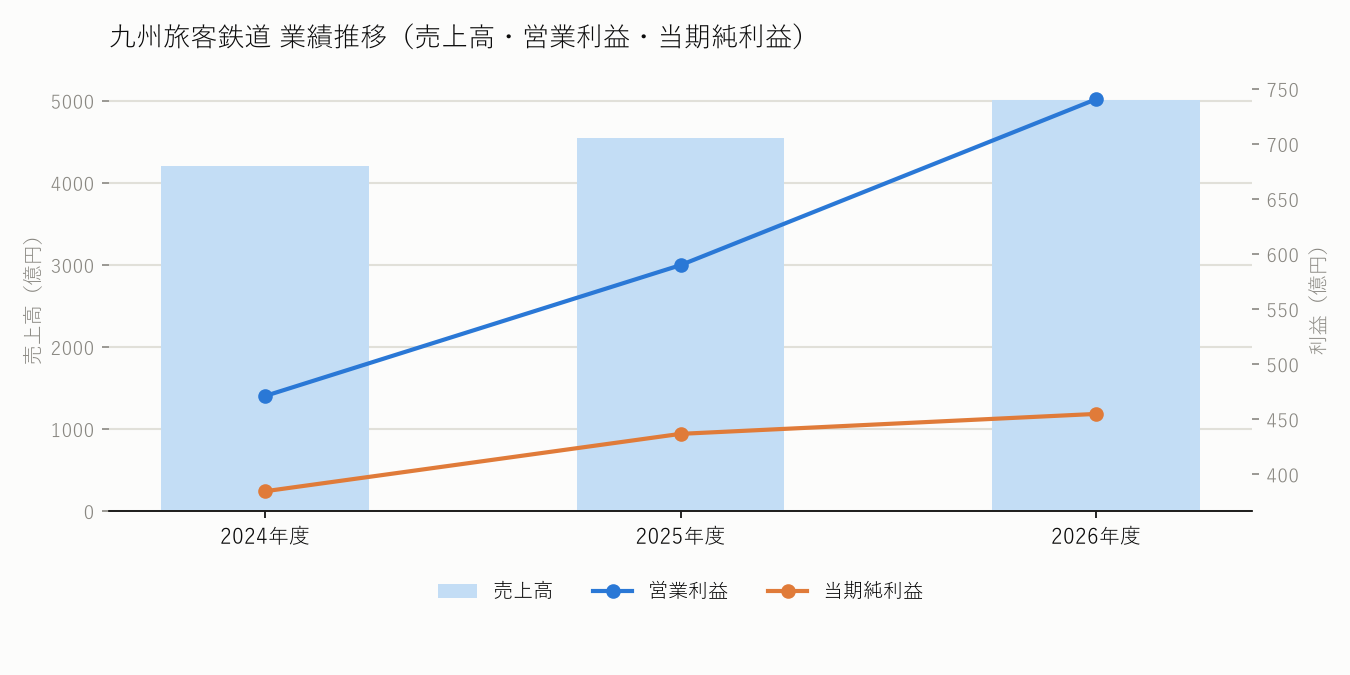
過去3年の連結業績は、売上高・営業利益・当期純利益がいずれも増えています。
| 決算期 | 売上高 | 営業利益 | 当期純利益 | ROE | 自己資本比率 |
|---|---|---|---|---|---|
| 2024年3月期 | 4,204億円 | 471億円 | 384億円 | 9.1% | 40.5% |
| 2025年3月期 | 4,544億円 | 590億円 | 437億円 | 9.7% | 40.0% |
| 2026年3月期 | 5,004億円 | 740億円 | 455億円 | 9.6% | 40.4% |
2年間で売上高は約800億円、営業利益は約270億円増えました。営業利益の伸びに比べると、当期純利益の伸びは緩やかです。九州旅客鉄道(2026年)の決算短信によると、2026年3月期は営業利益が前期比25.5%増だったのに対し、親会社株主に帰属する当期純利益は4.1%増にとどまりました。
足元の2027年3月期も増収が続いています。第1四半期(2026年4〜6月)は、売上高1,258億円(前年同期比7.1%増)、営業利益208億円(同4.4%増)でした。通期では売上高5,205億円、営業利益750億円、当期純利益516億円を見込み、この予想は5月の公表から修正されていません(九州旅客鉄道・2026年)。
中期経営計画は目標を上方修正
同社は2026年5月11日に「JR九州グループ中期経営計画2025-2027」をアップデートし、最終年度である2027年度(2028年3月期)の数値目標を引き上げました(九州旅客鉄道・2026年)。
| 項目 | 当初目標 | 見直し後 |
|---|---|---|
| 営業収益 | 5,300億円 | 5,640億円 |
| 営業利益 | 710億円 | 810億円 |
| EBITDA | 1,150億円 | 1,255億円 |
| ROE | 現行水準の維持 | 10%程度 |
| 鉄道運輸収入 | 1,710億円 | 1,780億円 |
出典:九州旅客鉄道「JR九州グループ中期経営計画 2025-2027 アップデート」をもとに当サイト作成
上方修正の理由として、同社は運賃改定後の鉄道運輸収入が想定以上に増えたことを挙げています。事業別の営業利益目標は、不動産・ホテルが395億円と運輸サービスの235億円を上回っており、計画の上でも不動産・ホテルが利益の中心です。なお、博多駅の上空を活用する「博多駅空中都市プロジェクト」は中止しましたが、新しい開発案件の獲得と探索は続けるとしています。
2026年3月期の営業利益740億円から810億円に届くには、2年で約1割の増益が必要です(当サイトの試算)。
強み・弱み
強み
1つ目の強みは、稼ぐ力の高さです。営業利益率は14.8%で、陸運業の中央値7.0%の2倍以上あります(下の表)。鉄道の運賃収入に加え、利益率の高い不動産・ホテル事業を持っていることが、この差につながっていると考えられます。
2つ目は成長の速さです。売上高成長率は10.1%、営業利益成長率は25.5%で、いずれも業種の中央値を大きく上回っています。中期経営計画の目標を上方修正したことも、足元の事業が計画を上回るペースで進んでいることを示しています。
弱み
弱みの1つ目は、自然災害の影響を受けやすいことです。2026年7月28日の「令和8年熊本地震」では、九州新幹線の熊本駅〜鹿児島中央駅間や、鹿児島本線の熊本駅〜八代駅間などが運行を取り止めました。8月27日の開示では、九州新幹線の熊本駅〜新水俣駅間は9月18日の運行再開を予定し、鹿児島本線の宇土駅〜八代駅間は10月中旬ごろの再開を目指すとしています(九州旅客鉄道・2026年)。損害額と業績への影響は調査中で、第1四半期決算短信でも「影響を合理的に見積もることは困難」とされ、通期予想には反映されていません。
2つ目は、利益の伸びが売上ほど大きくないことです。EPS成長率は5.9%、当期純利益成長率は4.1%で、業種の中央値(13.0%、10.9%)を下回っています。また、D/Eレシオ(自己資本に対する有利子負債の倍率)は0.95倍と中央値の0.72倍より高く、借入への依存がやや大きい状態です。
業種平均との比較
陸運業(56社)の中央値と比べると、次のとおりです。
| 指標 | 九州旅客鉄道 | 業種中央値 |
|---|---|---|
| PBR | 1.17倍 | 0.96倍 |
| ROE | 9.5% | 7.6% |
| ROA | 3.7% | 3.0% |
| ROIC | 8.1% | 5.4% |
| 営業利益率 | 14.8% | 7.0% |
| 純利益率 | 9.1% | 6.3% |
| 自己資本比率 | 40.5% | 41.9% |
| 流動比率 | 1.21倍 | 1.21倍 |
| D/Eレシオ | 0.95倍 | 0.72倍 |
| 総資産回転率 | 0.41倍 | 0.58倍 |
| 売上高成長率 | 10.1% | 4.3% |
| 売上高3年CAGR | 9.3% | 4.7% |
| EPS成長率 | 5.9% | 13.0% |
| 当期純利益成長率 | 4.1% | 10.9% |
| 営業利益成長率 | 25.5% | 9.9% |
| 配当利回り | 3.1% | 2.4% |
| 配当性向 | 38.9% | 30.3% |
| DOE(純資産配当率) | 3.6% | 2.2% |
営業利益率、純利益率、売上高成長率は業種の中央値を明確に上回り、ROE・ROICや配当利回りも中央値より高い水準です。反対に、D/Eレシオは高く、総資産回転率は0.41倍と低めです。駅ビルやホテルなど多くの資産を持つ事業構造のため、資産の大きさに比べて売上が小さくなりやすいと考えられます。
株価動向
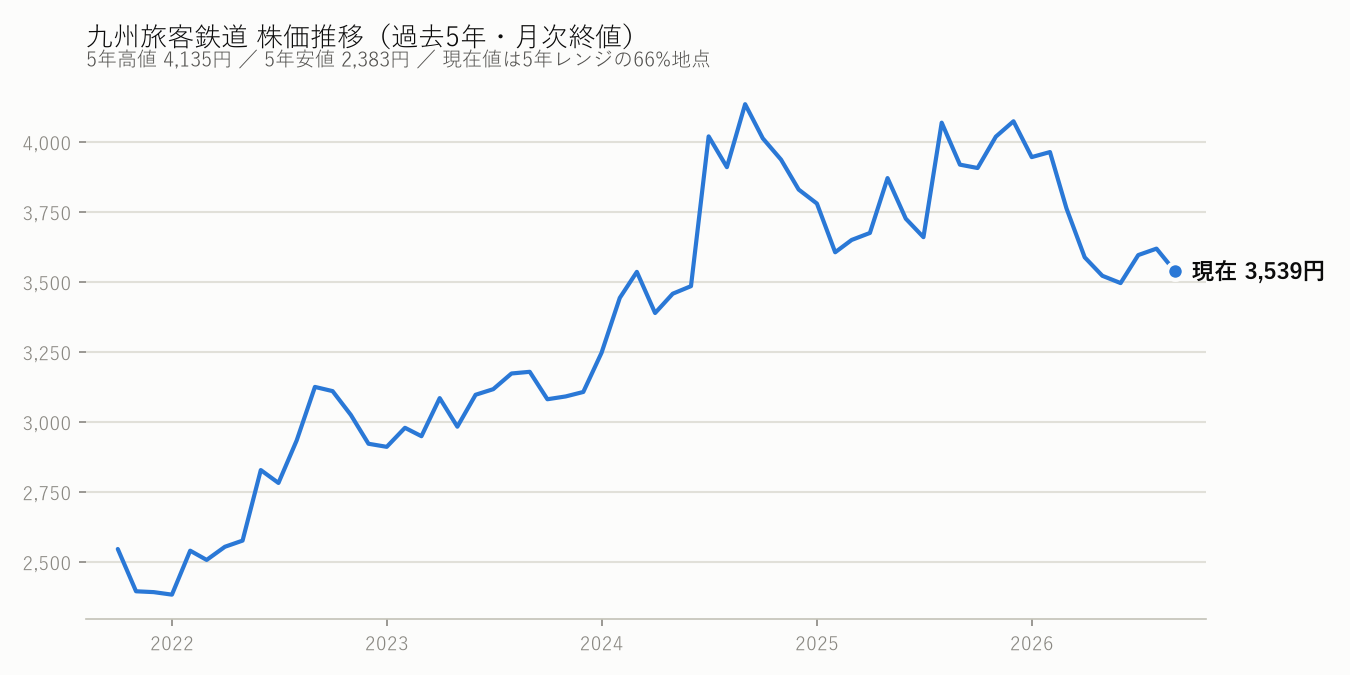
2026年9月25日の終値は3,539円でした。業績面では増収増益と中期経営計画の上方修正が続く一方、熊本地震の損害額と業績への影響はまだ示されていません。株価を見るときは、この2つがそろって判断材料になります。
割安・割高の判断材料
株価が利益の何倍かを示すPER(株価収益率)は12.70倍、純資産の何倍かを示すPBR(株価純資産倍率)は1.17倍です。2つを掛け合わせたミックス係数は14.8で、陸運業の平均11.7より高く、この指標で見ると業種平均より割高な水準です。
会社の純資産と収益力から計算した理論上の株価である収益還元理論株価は7,172円で、現在の株価3,539円を上回っています。なお、時価総額は5,802億円です。
当サイト独自の試算による理論株価は4,974円で、こちらも現在の株価を上回っています(当サイトの試算)。
| 項目 | 金額 |
|---|---|
| 現在株価(前日終値) | 3,539円 |
| 収益還元理論株価 | 7,172円 |
| 理論株価(当サイトの試算) | 4,974円 |
現在株価は2026年9月25日時点の参考値です。理論株価はいずれも一定の前提に基づく計算上の数値で、将来の株価を示すものではありません。ミックス係数では割高、理論株価との比較では割安と、指標によって見え方が異なる点に注意が必要です。
株主還元
同社の株主還元方針は、「2027年度までの間は、連結配当性向35%以上の配当を実施するとともに、機動的に自己株式取得を行う」というものです(九州旅客鉄道・2026年)。中期経営計画のアップデートでもこの方針を維持し、利益成長に伴って増配する方針を示しています。
| 決算期 | 年間配当(1株) | 配当性向 |
|---|---|---|
| 2025年3月期 | 98円 | 35.1% |
| 2026年3月期 | 115円 | 38.9% |
| 2027年3月期(予想) | 121円 | 36.1% |
出典:九州旅客鉄道「2026年3月期 決算短信」をもとに当サイト作成
減配をしないと明言する累進配当の方針や、DOE(自己資本配当率)を配当の目標指標とする記載は、公表資料からは確認できませんでした。配当の目安は、あくまで連結配当性向です。
自社株買いは、直近では2025年5月12日に259万2,000株・約100億円を取得しました。それ以前には、2019年11月から2020年1月にかけても約100億円を取得しています(九州旅客鉄道・2026年)。
株主優待
毎年3月31日時点で100株以上を持つ株主に、2種類の優待券が届きます(九州旅客鉄道・2026年)。
| 保有株数 | 鉄道株主優待券 | JR九州グループ株主優待券 |
|---|---|---|
| 100株〜1,000株未満 | 100株ごとに1枚 | 2,500円分 |
| 1,000株〜10,000株未満 | 10枚+1,000株を超える分200株ごとに1枚 | 2,500円分 |
| 10,000株〜20,000株未満 | 55枚+10,000株を超える分300株ごとに1枚 | 2,500円分 |
| 20,000株以上 | 100枚 | 2,500円分 |
出典:九州旅客鉄道「株主優待券のご案内(2026年7月版)」をもとに当サイト作成
鉄道株主優待券は、1枚で1人が1日、JR九州の普通・快速列車に乗り放題になる券です。特急や新幹線に乗る場合は、別に特急券などが必要です。JR九州グループ株主優待券は電子化されており、スマートフォンで読み取って使います。
500株以上を2年以上続けて持つ株主には、長期保有株主優待として、500株〜1,000株未満なら鉄道株主優待券1枚とグループ優待券1,000円分、1,000株以上なら2枚と2,000円分が追加されます(九州旅客鉄道・2026年)。2026年に届く優待券の有効期間は、2026年7月1日〜2027年6月30日です。
まとめ
九州旅客鉄道は、鉄道会社でありながら、利益率の高い不動産・ホテル事業を持つことで、業種平均の2倍を超える営業利益率を上げています。2025年3月期、2026年3月期と2期続けて増収増益となり、中期経営計画の目標も上方修正されました。株主還元は配当性向35%以上を目安とし、2027年3月期も増配の予想です。
一方で、熊本地震の損害額と業績への影響はまだ示されておらず、通期予想にも反映されていません。ミックス係数では業種平均より割高、理論株価との比較では割安と、指標によって評価が分かれる点も押さえておきたいところです。
この会社の株を検討しているなら、まず今後の適時開示と第2四半期決算で、熊本地震の損害額と通期予想の修正の有無が示されるかを確かめてください。業績への影響の大きさが分かると、ここで見た割安・割高の材料も判断しやすくなります。
※本記事の業績・セグメント別売上・財務指標・業種比較のデータは、金融庁のEDINETで開示された有価証券報告書などの情報をもとに、EDINETDBを通じて取得しています。
参考文献
- 九州旅客鉄道「2026年3月期 決算短信〔日本基準〕(連結)」(2026年5月11日)
- 九州旅客鉄道「2027年3月期 第1四半期決算短信〔日本基準〕(連結)」(2026年8月4日)
- 九州旅客鉄道「JR九州グループ中期経営計画 2025-2027 アップデート」(2026年5月11日)
- 九州旅客鉄道「株主還元」(2026年9月26日閲覧)
- 九州旅客鉄道「株主優待券のご案内(2026年7月版)」(2026年7月)
- 九州旅客鉄道「「令和8年熊本地震」の影響に関するお知らせ」(2026年7月31日)
- 九州旅客鉄道「「令和8年熊本地震」の影響に関するお知らせ(開示事項の経過)」(2026年8月27日)
- 金融庁「EDINET(九州旅客鉄道株式会社の有価証券報告書ほか法定開示書類)」(2026年9月26日閲覧)
ご注意
本記事は情報提供を目的としたもので、特定の銘柄・金融商品・投資手法を推奨するものではありません。投資には価格の変動によって損失が生じ、元本を下回るリスクがあります。株式の配当は、業績などにより減配・無配となる可能性があります。記載内容は執筆時点の情報に基づいており、正確性・完全性を保証するものではありません。投資に関する最終的な判断は、ご自身の責任でお願いいたします。
コメント