矢作建設工業(証券コード: 1870)は、2027年3月期の年間配当を前期より10円多い1株110円と予想しています。営業利益は前期比30.9%の減益を見込みますが、配当の目安を「DOE5%以上・累進配当」と定めているため、利益が落ちる年でも配当を減らさない方針です。2026年10月1日の終値2,123円で計算すると、予想配当利回りは約5.2%になります(当サイトの計算)。
同社は名古屋に本社を置き、名古屋鉄道が議決権の約19%を持つゼネコン(総合建設会社)です。この記事では、会社の公表資料と開示データをもとに、事業の中身、業績と中期経営計画、株価の判断材料、配当の金額と時期を順に整理します。
会社概要
矢作建設工業は1949年に愛知県で創業した総合建設会社で、東京証券取引所プライム市場と名古屋証券取引所プレミア市場に上場しています。中期経営計画(2026年5月)では、自らを「東海エリア唯一の東証プライム上場ゼネコン」と位置づけています。連結従業員数は1,491名(2026年3月期)です。
事業は建築・土木・不動産の3つです。有価証券報告書のセグメント情報から、2026年3月期の外部顧客への売上高と利益率を下の表に整理しました。
| 事業 | 売上高 | 構成比 | 営業利益率 | 主な中身 |
|---|---|---|---|---|
| 建築 | 1,125億円 | 66.4% | 7.6% | 物流施設・マンション・名鉄の駅舎などの建築工事、耐震補強 |
| 土木 | 385億円 | 22.7% | 15.9% | 鉄道工事・道路・補強土工法「パンウォール」 |
| 不動産 | 184億円 | 10.9% | 26.8% | 産業用地の開発・売却、賃貸 |
※営業利益率はセグメント利益を外部顧客への売上高で割った値(当サイトの計算)
有価証券報告書によると、筆頭株主の名古屋鉄道(持株比率19.02%)からは、駅舎の建築工事や鉄道工事を継続して受注しています。もう一つの大口顧客が野村不動産で、2026年3月期の同社向け売上高は556億円と、連結売上高の約33%を占めました(当サイトの計算)。
事業の組み替えも進んでいます。同社の決算短信(2026年8月)によると、2026年4月に、子会社が営んでいた分譲マンションの開発・販売事業を名鉄都市開発へ、マンション管理事業を名鉄コミュニティライフへ、会社分割で譲渡しています。同じ4月には、斜面(法面)の工事技術を持つ海昌(高知市)を25億円で買収し、土木事業を強化しました。
業績動向
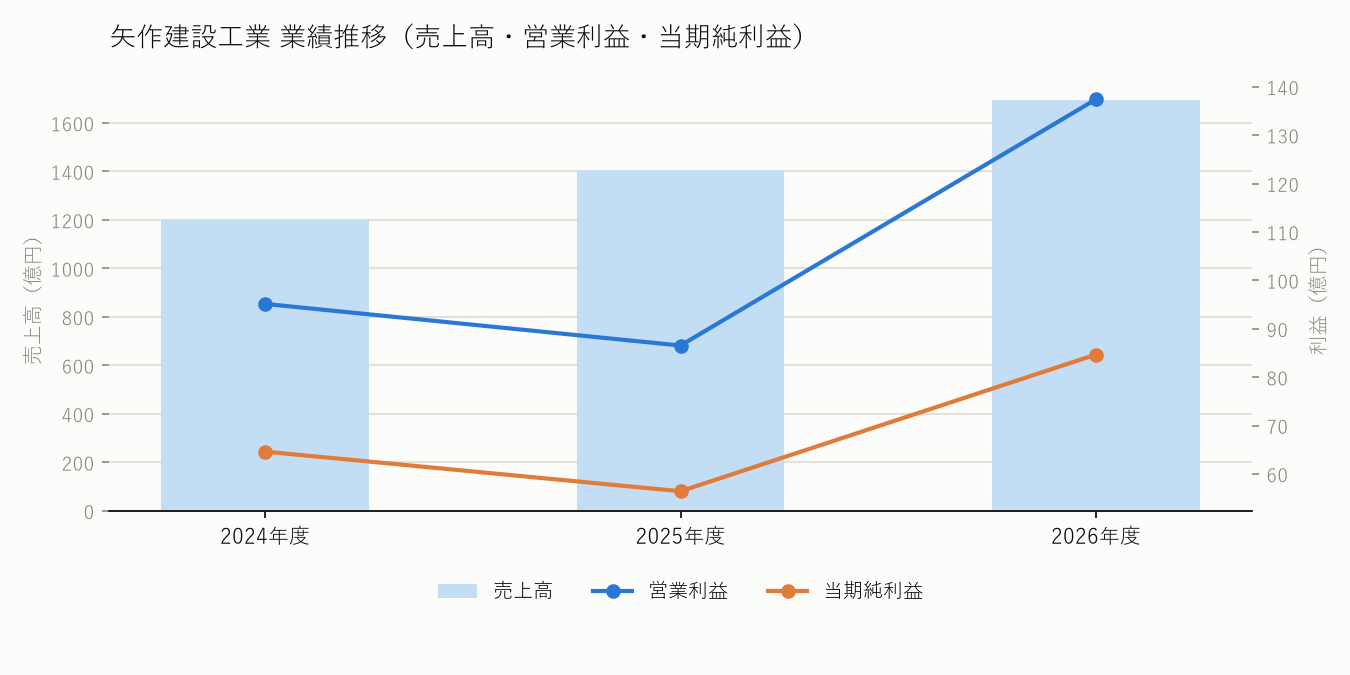
過去3年の連結業績は、次のとおりです。
| 決算期 | 売上高 | 営業利益 | 当期純利益 | ROE | 自己資本比率 |
|---|---|---|---|---|---|
| 2024年3月期 | 1,198億円 | 95億円 | 65億円 | 10.2% | 52.8% |
| 2025年3月期 | 1,407億円 | 87億円 | 56億円 | 8.3% | 47.7% |
| 2026年3月期 | 1,694億円 | 137億円 | 85億円 | 11.7% | 51.5% |
売上高は2年で約4割増えました。2025年3月期は増収でも営業減益でしたが、2026年3月期は営業利益が58.8%増え、過去最高を更新しています。
利益を左右するのは建築の採算と不動産の売却時期
この会社の利益の振れ幅を決めているのは、建築工事の採算と、不動産の売却がどの年に入るかです。セグメント利益を2期で比べると、その動きがよく分かります。
| 事業 | 2025年3月期の利益 | 2026年3月期の利益 | 利益率の変化 |
|---|---|---|---|
| 建築 | 21億円 | 85億円 | 2.4% → 7.6% |
| 土木 | 44億円 | 61億円 | 13.8% → 15.9% |
| 不動産 | 63億円 | 49億円 | 29.7% → 26.8% |
※利益率は外部顧客への売上高に対する割合(当サイトの計算)
建築の利益は1年で約4倍になりました。中期経営計画の振り返りでは、資材費や労務費が急騰したものの、大型工事の増収効果と物価上昇分の価格転嫁で吸収できたためです。2025年3月期は、コスト高を価格に乗せきれていなかった工事が利益を押し下げていたと考えられます。建築の利益率は、資材価格と受注時の価格設定に左右されやすいということです。
不動産は利益率が高い一方で、工業団地などの開発用地を売った年に利益がまとまって出ます。中期経営計画でも、大規模な案件ほど年度ごとの業績への影響が大きく、ボラティリティ(業績の振れ)を下げることが課題だと書かれています。2027年3月期の第1四半期は開発物件の売却がなく、不動産の売上高は前年同期比80.7%減りました。
2027年3月期は減収・営業減益、それでも純利益は増える見込み
同社が2026年8月7日に修正した2027年3月期の業績予想は、次のとおりです。
| 項目 | 2026年3月期(実績) | 2027年3月期(予想) | 増減率 |
|---|---|---|---|
| 売上高 | 1,694億円 | 1,500億円 | △11.5% |
| 営業利益 | 137億円 | 95億円 | △30.9% |
| 当期純利益 | 85億円 | 93億円 | +9.8% |
決算説明資料によると、減収の理由は二つです。一つは、前期に複数の大型建築工事の施工が最盛期を迎えていた反動です。もう一つは、分譲マンション事業の譲渡で、その売上がなくなることです。一方、純利益は増える見込みです。政策保有株式(取引先の株式)の売却益や、マンション管理事業の譲渡益10億円などの特別利益を計上するためです。営業利益の減少を一時的な利益が埋める形になっている点は、数字を見るときに押さえておきたいところです。
同社の第1四半期決算短信によると、4〜6月の売上高は316億円(前年同期比23.2%減)、営業利益は15億円(同57.8%減)でした。ただ、工事の採算が期初の想定より良く、8月7日に中間期と通期の利益予想を引き上げています。工事の受注残高(次期繰越高)は2026年6月末で1,614億円と、第1四半期として3期続けて過去最高でした。
中期経営計画は2030年度に営業利益180億円以上
同社は2026年5月12日に、2026年度〜2030年度の中期経営計画を公表しました。前の計画(2021年度〜2025年度)は、目標を大きく上回って終わっています。
| 指標 | 前計画の目標 | 2025年度の実績 | 新計画の目標(2030年度) |
|---|---|---|---|
| 売上高 | 1,300億円 | 1,693億円 | 2,200億円程度 |
| 営業利益 | 100億円 | 137億円 | 180億円以上 |
| ROE | ― | 11.7% | 12%以上 |
| 自己資本比率 | ― | 51.5% | 40%以上 |
| 成長投資 | 約300億円 | 450億円 | 5年で1,000億円(回収後500億円) |
※計画資料の「2025年度」は2026年3月期を指す
成長投資1,000億円のうち800億円は不動産投資で、物流施設向けの産業用地開発に加え、完成した物件を一定期間持って賃料を得てから売る「ストック活用事業」を増やす計画です。売却のタイミングに左右される利益を、賃料収入で安定させるねらいがあります。自己資本比率の目標が今の51.5%より低い40%以上なのは、借入金も使って投資を広げる前提だからです。計画の資料では、2026年度に一時的に収益が下がり、その後に成長局面へ移るという見通しが示されています。
強み・弱み
強み
一つ目の強みは、工事の受注残が厚いことです。決算説明資料にある6月末の受注残高1,614億円は、2027年3月期の売上予想1,500億円を上回ります。建築では大型物流施設、土木では官庁と民間の工事が積み上がっており、当面の売上の見通しを立てやすい状態です。
二つ目は、土木の利益率の高さです。有価証券報告書の数字で計算すると、土木のセグメント利益率は15.9%で、建築の2倍以上あります。自社開発の補強土工法「パンウォール工法」や、名古屋鉄道からの鉄道工事といった、価格競争に巻き込まれにくい仕事を持っていることが背景にあると考えられます。海昌の買収も、決算短信によれば、土木の技術商品分野の競争力を高めるためのものです。
三つ目は、稼ぐ力と資本効率の伸びです。ROEは11.7%で、同社が推計する株主資本コスト9.5%(中期経営計画の資料)を上回っています。株主資本コストは、投資家が株を持つ見返りとして期待する利回りのことで、ROEがこれを上回る会社は、株主から預かったお金で期待以上に稼いでいるとみなされます。
弱み
弱みの一つ目は、特定の顧客と大型案件への依存です。野村不動産向けの売上高が連結の約33%を占めており、物流施設などの大型案件の発注が減ると、建築の売上が大きく変わります。第1四半期の受注高は179億円で、前年同期に大型工事をまとめて受注した反動もあり、38.5%減りました。
二つ目は、利益の振れの大きさです。建築の採算は資材費や労務費に左右され、不動産の利益は物件を売る年に偏ります。分譲マンション事業を譲渡したことで、不動産の売上は2027年3月期に42.8%減る見込みです(決算説明資料)。
三つ目は、借入金への依存度が同業より高いことです。D/Eレシオ(有利子負債が自己資本の何倍か)は0.41倍で、建設業の中央値0.16倍を上回ります。不動産投資を拡大する新計画のもとでは、借入金がさらに増える可能性があります。
業種平均との比較
建設業128社の中央値と比べると、次のとおりです。
| 指標 | 矢作建設工業 | 業種中央値 |
|---|---|---|
| PBR | 1.18倍 | 1.15倍 |
| ROE | 11.7% | 10.6% |
| ROIC | 15.2% | 14.3% |
| 営業利益率 | 8.1% | 7.5% |
| 純利益率 | 5.0% | 5.5% |
| 売上総利益率 | 15.3% | 16.6% |
| 自己資本比率 | 51.5% | 56.5% |
| D/Eレシオ | 0.41倍 | 0.16倍 |
| 売上高成長率 | 20.4% | 4.8% |
| 売上高3年CAGR | 15.1% | 6.7% |
| 営業利益成長率 | 58.8% | 29.6% |
| 配当利回り | 4.8% | 3.6% |
| 配当性向 | 50.8% | 39.5% |
| DOE(純資産配当率) | 5.7% | 3.8% |
業種の中央値より明らかに優れているのは、成長率と配当です。売上高成長率は20.4%と中央値の4倍を超え、配当利回りも1ポイント以上高くなっています。一方で、売上総利益率と純利益率は中央値を下回り、D/Eレシオは中央値の2倍以上です。売上の伸びと配当は同業より強い一方、1件あたりの利ざやと財務の余裕は平均に届いていない、という姿が見えてきます。
株価動向
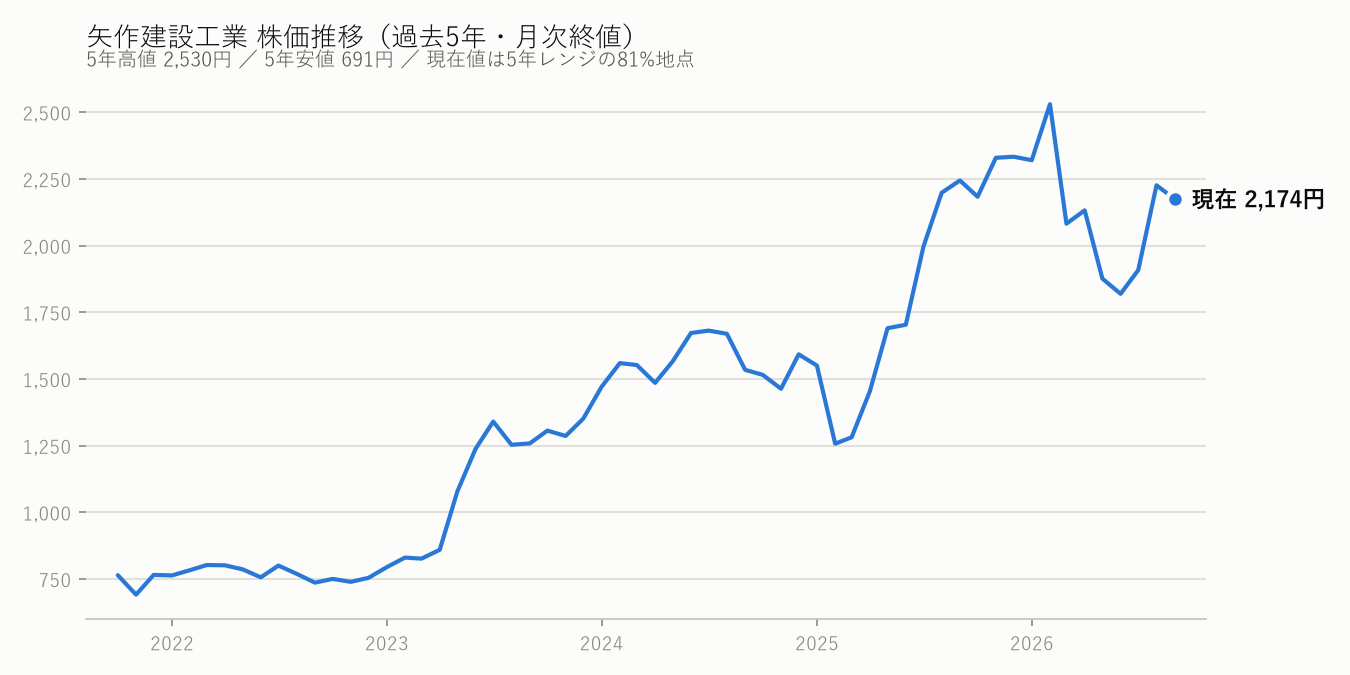
株価は2022年ごろまで700円台で推移していましたが、業績の拡大とともに上がり、2026年2月27日には2,530円をつけました。その後は下がり、2026年5月12日の決算と中期経営計画の発表をはさんで、5月20日には1,835円まで下落しています。2027年3月期の減益予想が嫌気されたと考えられます。
8月7日に業績予想の上方修正と増配を発表すると、株価は持ち直しました。8月6日の1,893円から8月末には2,226円まで上がり、10月1日の終値は2,123円です。2025年5月7日に配当方針をDOE5%以上・累進配当へ変えたあとも、2025年3月末の1,281円から6月末の1,703円へ上昇しており、配当方針がこの銘柄の株価を動かしてきたことがうかがえます。
割安・割高の判断材料
時価総額は928億円、PER(株価が1株あたり利益の何倍か)は10.58倍、PBR(株価が1株あたり純資産の何倍か)は1.18倍です(いずれも2026年3月末の株価2,082円をもとにした値)。PERとPBRを掛けたミックス係数は12.5で、建設業の平均10.6より高く、業種の中では割高寄りの水準です。
会社の純資産と収益力から計算した理論上の株価である収益還元理論株価は2,951円で、現在の株価を約39%上回ります(当サイトの計算)。当サイト独自の理論株価試算(資産の価値に、今後数年分の利益の価値を足したもの)は2,852円です。二つは計算方法が異なる別の指標ですが、どちらも現在の株価より高い水準にあります。
中小型株で使われる見方として、EDINETDBが算出したネットキャッシュは424億円、時価総額に対する比率は46%です。ただし、2026年3月末の貸借対照表では、現金預金163億円に対して有利子負債が308億円あり、現金から借入金を引いた単純な差額はマイナスでした。期末は工事代金の回収前で借入が膨らむ時期で、6月末には回収が進んで有利子負債は145億円まで減っています。手元資金の厚さを見るときは、決算期末の数字だけで判断しないほうがよいでしょう。
| 項目 | 金額 |
|---|---|
| 現在株価(前日終値・2026年10月1日) | 2,123円 |
| 収益還元理論株価 | 2,951円 |
| 理論株価試算(当サイト独自) | 2,852円 |
※現在株価は記事執筆時点の参考値
株主還元
配当は、DOE5%以上を目安に、前年より減らさない「累進配当」を基本にしています。DOE(自己資本配当率)は、配当の総額を自己資本で割った値で、利益が一時的に落ちても配当の水準が崩れにくい指標です。同社は2025年5月7日にこの方針を導入し、新しい中期経営計画でも維持しています。
配当金はいつ・いくらもらえるか
2027年3月期の配当予想は、中間55円・期末55円の年間110円です。100株を持っている場合、税引前で年11,000円、20.315%の税金が引かれた後で8,765円を受け取る計算になります(当サイトの計算)。新NISAの成長投資枠で買った株なら、配当は非課税で11,000円のままです。仕組みは新NISAとは?で紹介しています。
| 区分 | 1株あたり | 100株あたり | 基準日(権利確定日) | 支払い時期の目安 |
|---|---|---|---|---|
| 中間配当 | 55円 | 5,500円 | 9月30日 | 11月下旬(2025年は11月28日) |
| 期末配当 | 55円 | 5,500円 | 3月31日 | 6月上旬(2026年は6月5日) |
※支払い時期は有価証券報告書に記載された過去の効力発生日から当サイト作成
IRサイトの「よくあるご質問」によると、基準日の2営業日前までに株を買えば配当を受け取れます。中間配当の基準日(2026年9月30日)はすでに過ぎたため、これから買う場合に次に対象となるのは、2027年3月31日が基準日の期末配当です。2営業日前にあたる2027年3月29日(月)が、権利を得られる最後の買付日になります。
配当の推移
| 決算期 | 年間配当 | 配当性向 | DOE |
|---|---|---|---|
| 2022年3月期 | 38円 | 39.9% | 2.9% |
| 2023年3月期 | 43円 | 41.0% | 3.2% |
| 2024年3月期 | 60円 | 39.9% | 4.1% |
| 2025年3月期 | 80円(記念配当20円を含む) | 61.0% | 5.1% |
| 2026年3月期 | 100円 | 50.8% | 6.0% |
| 2027年3月期(予想) | 110円 | ― | ― |
出典:矢作建設工業「中期経営計画〔2026年度~2030年度〕」「業績予想並びに配当予想の修正に関するお知らせ」をもとに当サイト作成
配当は5年で約3倍になりました。DOE5%という下限から逆算すると、2026年3月末の自己資本760億円のままなら、配当の目安は1株あたり約88円です(当サイトの試算。期中平均株式数4,318万株で計算)。累進配当の方針があるため、実際には前期の110円が次の年の下限になると考えられます。
中期経営計画では、5年間で220億円以上を株主還元に充てる計画です。年110円の配当を5年続けると総額は約237億円になり、計画とほぼ同じ規模です(当サイトの計算)。自社株買いについては、同社の株主還元のページに「臨機応変に実施を検討」とあり、計画にも「機動的な自己株式の取得」と書かれていますが、直近で実施を決めた発表は公表資料からは確認できませんでした。
株主優待は実施していません。「よくあるご質問」でも、配当による株主還元を基本方針としていると答えています。
よくある質問
名古屋鉄道とはどんな関係ですか
名古屋鉄道は議決権の19.1%(間接保有を含む)を持つ「その他の関係会社」で、役員も1名兼ねています。同社から駅舎の建築工事や鉄道工事を継続して受注しているほか、2026年4月には分譲マンション事業を名鉄グループの会社へ譲渡しました。
同じ鉄道工事に強い会社と比べるとどうですか
日本リーテックは、JR東日本の鉄道工事を柱にする会社です。矢作建設工業も名古屋鉄道の鉄道工事を手がけますが、売上の3分の2は物流施設などの建築で、景気や大型案件の影響をより受けやすい構造です。比較には日本リーテックの分析記事も参考になります。
まとめ
矢作建設工業は、東海地方を地盤に、物流施設の建築と鉄道・土木工事、産業用地の開発で稼ぐゼネコンです。2026年3月期は価格転嫁と大型工事で営業利益137億円の過去最高を記録しましたが、2027年3月期は反動とマンション事業の譲渡で営業利益95億円への減益を見込みます。それでも配当はDOE5%以上・累進配当の方針のもとで110円へ増やす予想で、予想利回りは約5.2%です。
一方で、野村不動産向けが売上の約3割を占め、不動産の利益は売却の年に偏ります。株価の判断材料はおおむね割安寄りですが、利益の中身には特別利益も含まれています。
検討するなら、11月上旬に発表される見込みの中間決算(2025年は11月6日)で、営業利益が修正後の予想23億円に届いているかと、受注高の減少が下げ止まっているかを確かめてください。工事の採算と受注の流れが、来期以降の配当の伸びを左右します。
※本記事の業績・セグメント別売上・財務指標・業種比較のデータは、金融庁のEDINETで開示された有価証券報告書などの情報をもとに、EDINETDBを通じて取得しています。
参考文献
- 矢作建設工業「矢作建設グループ「中期経営計画〔2026年度~2030年度〕」の策定について」(2026年5月12日)
- 矢作建設工業「2027年3月期 第1四半期決算短信〔日本基準〕(連結)」(2026年8月7日)
- 矢作建設工業「2027年3月期第1四半期決算説明資料」(2026年8月7日)
- 矢作建設工業「2027年3月期第2四半期(中間期)及び通期連結業績予想並びに配当予想の修正に関するお知らせ」(2026年8月7日)
- 矢作建設工業「配当方針の変更(DOE・累進配当導入)に関するお知らせ」(2025年5月7日)
- 矢作建設工業「株主還元」(2026年10月1日閲覧)
- 矢作建設工業「よくあるご質問」(2026年10月1日閲覧)
- 矢作建設工業「第85期 有価証券報告書」(2026年6月23日)
- 金融庁「EDINET(矢作建設工業株式会社の有価証券報告書ほか法定開示書類)」(2026年10月1日閲覧)
ご注意
本記事は情報提供を目的としたもので、特定の銘柄・金融商品・投資手法を推奨するものではありません。投資には価格の変動によって損失が生じ、元本を下回るリスクがあります。株式の配当は、業績などにより減配・無配となる可能性があります。記載内容は執筆時点の情報に基づいており、正確性・完全性を保証するものではありません。投資に関する最終的な判断は、ご自身の責任でお願いいたします。
コメント