ケンコーマヨネーズ(証券コード: 2915)は、ホテルやレストラン、コンビニ向けなど業務用を中心に、マヨネーズ・ドレッシングやポテトサラダなどのサラダ・総菜をつくる食品メーカーです。2026年3月期は売上高924億円とわずかに増えた一方、鶏卵相場の高止まりなどで営業利益は14.3%減りました。それでも同社は2026年2月に中長期経営計画を見直し、配当の目安であるDOEを段階的に引き上げる方針を打ち出しています。この記事では、公表資料と開示データをもとに、同社の事業、業績、株価の判断材料、株主還元を順に整理します。
会社概要
ケンコーマヨネーズは、東京証券取引所に上場する食料品メーカーです。事業は大きく2つに分かれます。
| 事業 | 売上高 | 構成比 | 営業利益率 |
|---|---|---|---|
| 調味料・加工食品事業 | 734億円 | 79.5% | 4.2% |
| 総菜関連事業等 | 182億円 | 19.7% | 5.5% |
売上の約8割を占める調味料・加工食品事業には、サラダ・総菜類、タマゴ加工品、マヨネーズ・ドレッシング類が含まれます。ケンコーマヨネーズ(2026年)の決算短信によると、2026年3月期は外食・量販店・コンビニ向けのポテトサラダや、製パン・外食向けの業務用マヨネーズ・ドレッシング類が伸びました。同社は株主優待の案内でも、自らを「業務用のメーカー」と位置づけています。
業績動向
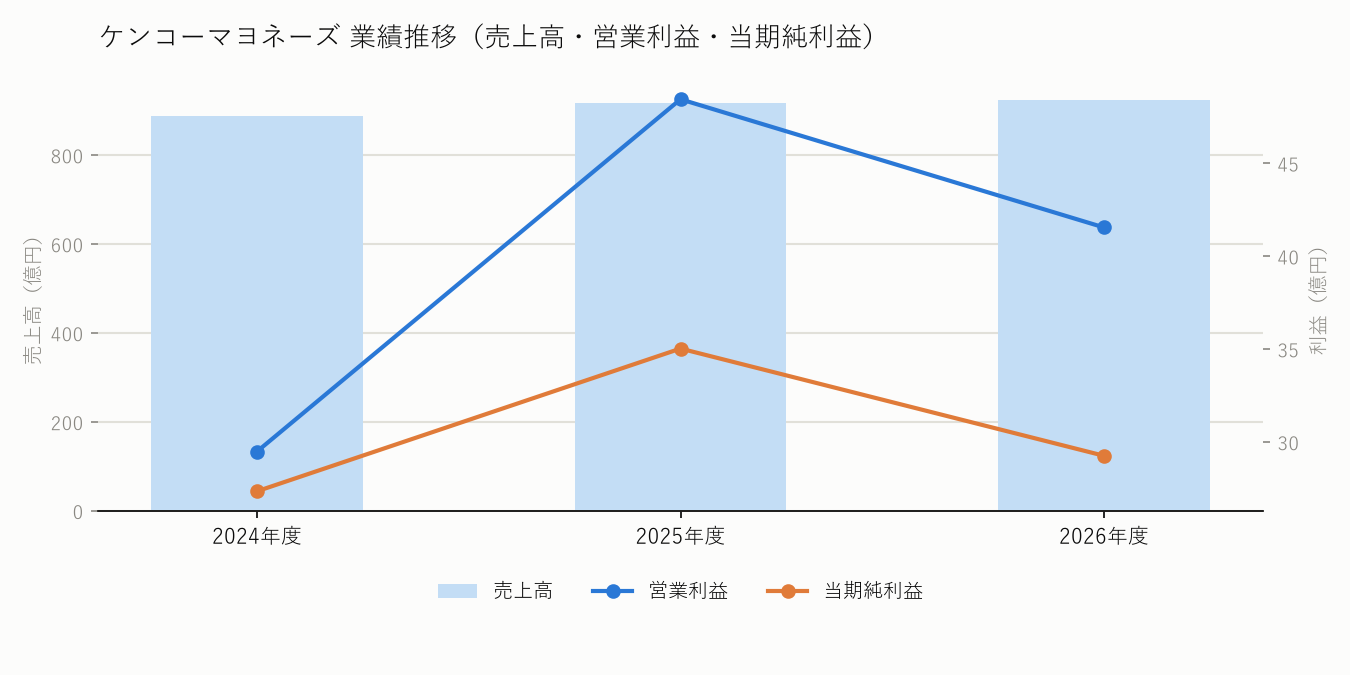
過去3年の連結業績は、次のとおりです。
| 決算期 | 売上高 | 営業利益 | 当期純利益 | ROE | 自己資本比率 |
|---|---|---|---|---|---|
| 2024年3月期 | 887億円 | 29億円 | 27億円 | 7.2% | 57.9% |
| 2025年3月期 | 917億円 | 48億円 | 35億円 | 8.9% | 62.4% |
| 2026年3月期 | 924億円 | 42億円 | 29億円 | 7.2% | 65.0% |
2025年3月期に営業利益が大きく伸びたあと、2026年3月期は増収減益になりました。
減益の理由は鶏卵相場と価格改定のずれ
同社の決算短信によると、2026年3月期の減益は、価格改定の効果が一定程度あったものの、価格改定のタイミングのずれや鶏卵相場の高止まりによる原材料費の増加、販管費の増加、本社移転費用など将来に向けた投資が重なったためです(ケンコーマヨネーズ・2026年)。マヨネーズやタマゴ加工品を多く扱うため、卵の値段が利益に直結しやすい構造です。
事業別に見ると、主力の調味料・加工食品事業は売上高が2.2%増えた一方、セグメント利益は20.6%減りました。総菜関連事業等は、取引先が総菜を自社でつくるようになった影響で売上高が4.1%減りましたが、価格改定の効果で利益は16.4%増えています(ケンコーマヨネーズ・2026年)。
今期も増収減益の予想
2027年3月期は、売上高970億円(5.0%増)、営業利益40億円(3.7%減)、当期純利益28億40百万円(3.0%減)を見込んでいます。第1四半期(2026年4〜6月)は売上高233億円(前年同期比2.9%増)、営業利益7億26百万円(同4.7%減)で、通期予想は修正されていません(ケンコーマヨネーズ・2026年)。
中長期経営計画を見直し、売上目標を2,000億円に
同社は2024年度から中長期経営計画「KENKO Vision 2035」を進めてきましたが、一部の経営目標に早く到達したことや外部環境の大きな変化を受けて、2026年2月に計画を見直しました(ケンコーマヨネーズ・2026年)。主な変更点は次のとおりです。
| 項目 | 見直しの内容 |
|---|---|
| 2035年度の連結売上高目標 | 1,250億円 → 2,000億円 |
| 2035年度の海外売上高比率 | 10% → 30% |
| 新たに採用した指標 | EBITDAマージン、ROIC、ネットD/Eレシオ |
| 配当の目安(DOE) | 2027年度を1.5%以上 → 2.5%以上に引き上げ、2031年度3.5%以上、2035年度4.0%以上 |
出典:ケンコーマヨネーズ「2026年3月期 決算短信」「中長期経営計画の見直しについて」をもとに当サイト作成
2026年3月期の売上高924億円から見ると、10年ほどで2倍強にする目標で(当サイトの試算)、海外での販売拡大がその柱の一つです。
強み・弱み
強み
1つ目の強みは、財務の余裕です。自己資本比率は65.0%で食料品業の中央値60.5%を上回り、D/Eレシオ(自己資本に対する有利子負債の倍率)は0.08倍と低い水準です。現金から有利子負債を差し引いたネットキャッシュは114億円あります。
2つ目は、資産の回転の速さです。総資産回転率は1.44倍で、中央値の1.14倍を上回ります。持っている資産に対して多くの売上を上げており、ROIC(事業に投じた資本の利益率)も13.2%と中央値7.7%を大きく上回っています。
弱み
1つ目は、原材料の値動きに利益が左右されやすいことです。2026年3月期は鶏卵相場の高止まりなどで、主力事業の利益が2割減りました(ケンコーマヨネーズ・2026年)。値上げで取り戻すまでに時間差があるため、原材料が上がる局面では利益が先に削られます。売上総利益率も22.6%と、中央値の26.3%を下回っています。
2つ目は、足元の成長の鈍さです。売上高成長率は0.7%、営業利益成長率はマイナス14.2%で、いずれも業種の中央値を下回りました。総菜関連事業等では、取引先の内製化で売上が減っています。
業種平均との比較
食料品(100社)の中央値と比べると、次のとおりです。
| 指標 | ケンコーマヨネーズ | 業種中央値 |
|---|---|---|
| PBR | 0.77倍 | 1.13倍 |
| ROE | 7.2% | 6.8% |
| ROA | 4.6% | 4.1% |
| ROIC | 13.2% | 7.7% |
| 営業利益率 | 4.5% | 4.0% |
| 純利益率 | 3.2% | 3.0% |
| 売上総利益率 | 22.6% | 26.3% |
| 自己資本比率 | 65.0% | 60.5% |
| 流動比率 | 1.98倍 | 1.90倍 |
| D/Eレシオ | 0.08倍 | 0.27倍 |
| 総資産回転率 | 1.44倍 | 1.14倍 |
| 売上高成長率 | 0.7% | 2.8% |
| 売上高3年CAGR | 3.9% | 4.6% |
| EPS成長率 | -10.2% | 5.8% |
| 当期純利益成長率 | -16.5% | 6.2% |
| 営業利益成長率 | -14.2% | 5.3% |
| 配当利回り | 3.0% | 2.3% |
| 配当性向 | 33.7% | 36.2% |
| DOE(純資産配当率) | 2.3% | 2.3% |
ROICが明確に高く、ROE・ROA・利益率もわずかに中央値を上回っています。一方で、2026年3月期の減益を受けて、成長率の指標はそろって中央値を下回りました。稼ぐ効率は業種の平均以上ですが、直近の1年は原材料高に押された年でした。
株価動向
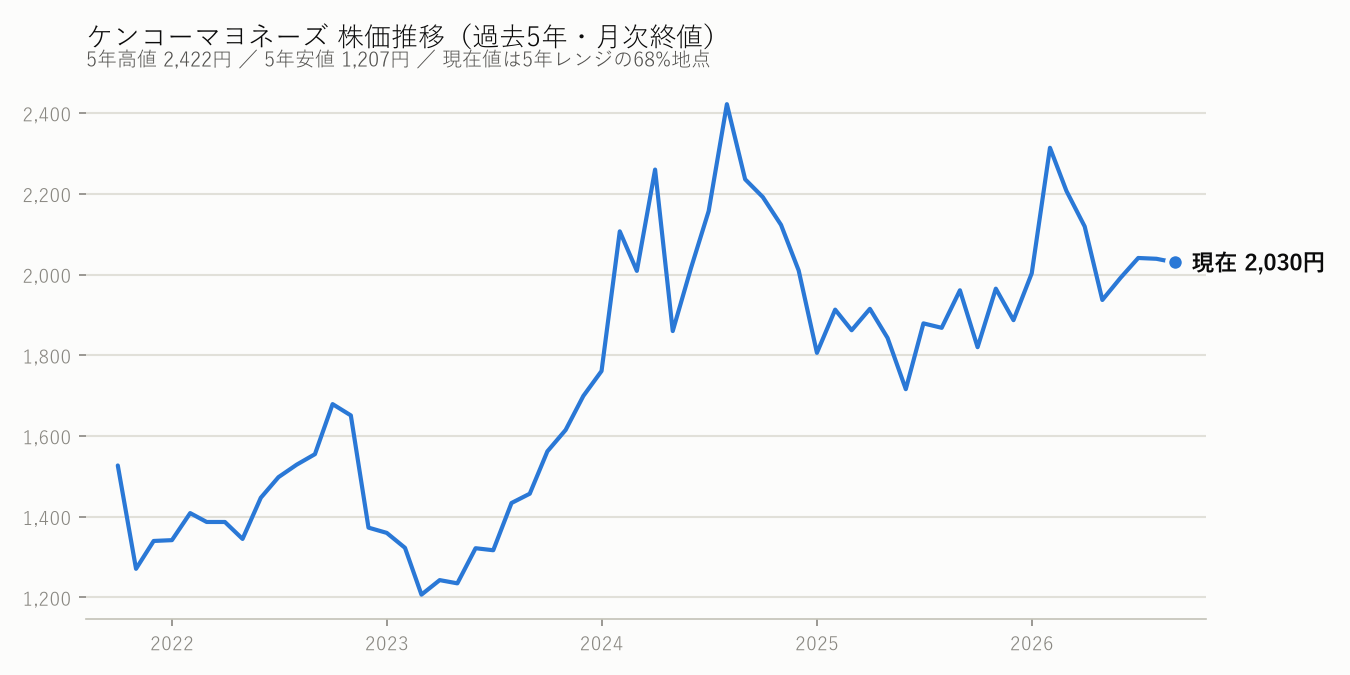
2026年9月25日の終値は2,030円でした。業績面では、売上は伸びている一方で、2026年3月期に続いて2027年3月期も減益の予想となっており、株価を見るときは、原材料の値動きと価格改定が利益にどう表れるかが判断材料になります。
割安・割高の判断材料
株価が利益の何倍かを示すPER(株価収益率)は11.10倍、純資産の何倍かを示すPBR(株価純資産倍率)は0.77倍です。PBRが1倍を下回っているのは、株価が1株あたりの純資産より低い状態です。PERとPBRを掛け合わせたミックス係数は8.5で、食料品の平均19.6を大きく下回り、この指標では業種平均より割安な水準です。
会社の純資産と収益力から計算した理論上の株価である収益還元理論株価は2,481円で、現在の株価を上回っています。当サイト独自の試算による理論株価は4,927円で、こちらも現在の株価を上回っています(当サイトの試算)。
| 項目 | 金額 |
|---|---|
| 現在株価(前日終値) | 2,030円 |
| 収益還元理論株価 | 2,481円 |
| 理論株価(当サイトの試算) | 4,927円 |
時価総額3,000億円未満の中小型株では、手元の現金に注目する見方もあります。ネットキャッシュ114億円は、時価総額364億円の31%にあたります。
現在株価は2026年9月25日時点の参考値です。理論株価はいずれも一定の前提に基づく計算上の数値で、将来の株価を示すものではありません。
株主還元
同社は、株主への利益還元を経営上の最重要課題とし、DOE(株主資本配当率。株主資本に対する年間配当の割合)を指標として、今後の成長にあわせて配当水準を高めるとしています(ケンコーマヨネーズ・2026年)。
| 決算期 | 年間配当(1株) | 配当性向 |
|---|---|---|
| 2025年3月期 | 43円 | 19.4% |
| 2026年3月期 | 67円(中間23円・期末44円) | 33.7% |
| 2027年3月期(予想) | 70円(中間35円・期末35円) | 36.3% |
出典:ケンコーマヨネーズ「2026年3月期 決算短信」をもとに当サイト作成
2026年3月期は減益でしたが、配当は43円から67円に増えました。中長期経営計画の見直しで、DOEの目安を2027年度に2.5%以上、2031年度に3.5%以上、2035年度に4.0%以上へ段階的に引き上げる方針を示したためです。2027年3月期の予想配当70円を現在株価2,030円で割ると、予想配当利回りは約3.4%です(当サイトの試算)。累進配当(減配しない方針)を明示した記載は、公表資料からは確認できませんでした。
自社株買いも行っています。決算短信によると、自己株式の取得に2025年3月期は約20億円、2026年3月期は約10億円を使いました(ケンコーマヨネーズ・2026年)。
株主優待
毎年3月末時点で100株以上を持つ株主に、自社製品の詰め合わせが届きます(ケンコーマヨネーズ・2026年)。
| 保有株数 | 優待の内容 |
|---|---|
| 100株〜1,000株未満 | 自社製品の詰め合わせ(1,000円相当) |
| 1,000株以上 | 自社製品の詰め合わせ(2,500円相当。3種類から1つを選択) |
出典:ケンコーマヨネーズ「株主優待」をもとに当サイト作成
マヨネーズやドレッシング、ポテトサラダなど、同社の商品の詰め合わせです。発送は6月中旬から8月上旬の予定です。
まとめ
ケンコーマヨネーズは、業務用のマヨネーズ・ドレッシングやサラダ・総菜を主力とする食品メーカーです。2026年3月期は鶏卵相場の高止まりと価格改定のずれで減益となり、2027年3月期も増収減益を見込んでいます。一方で、自己資本比率65.0%と財務に余裕があり、ROICは業種の中央値を大きく上回ります。
株主還元は、DOEの目安を段階的に引き上げる方針で、配当は2期続けて増える予想です。PBRは0.77倍で、ミックス係数や理論株価との比較では割安寄りの材料が並びますが、足元の利益は原材料の値動きに左右されています。
この会社の株を検討しているなら、まず次の第2四半期(中間期)の決算で、価格改定の効果が原材料費の上昇に追いつき、営業利益の減少が止まるかを確かめてください。あわせて、中間配当35円が予定どおり支払われるかを見ると、還元方針の実行力も判断しやすくなります。
※本記事の業績・セグメント別売上・財務指標・業種比較のデータは、金融庁のEDINETで開示された有価証券報告書などの情報をもとに、EDINETDBを通じて取得しています。
参考文献
- ケンコーマヨネーズ「2026年3月期 決算短信〔日本基準〕(連結)」(2026年5月11日)
- ケンコーマヨネーズ「2027年3月期 第1四半期決算短信〔日本基準〕(連結)」(2026年8月7日)
- ケンコーマヨネーズ「中長期経営計画の見直しについて」(2026年2月26日)
- ケンコーマヨネーズ「配当情報」(2026年9月27日閲覧)
- ケンコーマヨネーズ「株主優待」(2026年5月25日更新)
- 金融庁「EDINET(ケンコーマヨネーズ株式会社の有価証券報告書ほか法定開示書類)」(2026年9月27日閲覧)
ご注意
本記事は情報提供を目的としたもので、特定の銘柄・金融商品・投資手法を推奨するものではありません。投資には価格の変動によって損失が生じ、元本を下回るリスクがあります。株式の配当は、業績などにより減配・無配となる可能性があります。記載内容は執筆時点の情報に基づいており、正確性・完全性を保証するものではありません。投資に関する最終的な判断は、ご自身の責任でお願いいたします。
コメント