東鉄工業(証券コード: 1835)は、2027年3月期の年間配当を1株152円と予想しています。前期より2円多く、配当の方針は「DOE3%以上・累進配当」です。2026年10月1日の終値3,835円で計算すると、予想配当利回りは約4.0%になります(当サイトの計算)。
同社はJR東日本が議決権の22.2%を持つ鉄道工事の専門会社で、2026年3月期まで2期続けて過去最高益を更新しました。一方で、2025年11月と2026年5月に独占禁止法違反の疑いで公正取引委員会の立ち入り検査を受け、株価は2026年2月の高値5,820円から約34%下がっています(当サイトの計算)。この記事では、会社の公表資料と開示データをもとに、稼ぎ方、業績、株価の判断材料、配当の金額と時期を整理します。
会社概要
東鉄工業は、1943年に鉄道省の要請で関東の建設業者が集まり、「東京鐡道工業」として設立された会社です。東京証券取引所プライム市場に上場しています。同社のよくある質問では、JR東日本を中心に国内最大の鉄道線路メンテナンス工事のシェアを持つと説明しています。
事業は、線路・土木・建築・環境の4つです。決算上のセグメントは土木(線路を含む)・建築・その他の3つに分かれ、2026年3月期の外部顧客への売上高は次のとおりでした。
| 事業 | 売上高 | 構成比 | 営業利益率 | 主な中身 |
|---|---|---|---|---|
| 土木 | 1,080億円 | 66.2% | 9.1% | 線路の保守・交換、耐震補強、ホームドア設置に伴うホーム改良 |
| 建築 | 459億円 | 28.2% | 13.9% | 駅舎の改良、駅に隣接する商業施設・オフィス、マンション |
| その他 | 91億円 | 5.6% | ― | 鉄道関連製品の製造・販売、保線機械、賃貸、緑化 |
決算説明資料によると、土木の売上のうち線路が390億円、それ以外の土木が689億円です。売上全体の約8割にあたる1,302億円が鉄道関連の工事でした。
最大の顧客は筆頭株主のJR東日本です。同社の「支配株主等に関する事項」(2026年6月)によると、2026年3月期のJR東日本からの完成工事高は1,177億円で、連結売上高の約72%を占めます(当サイトの計算)。同じ資料で東鉄工業は、JR東日本から事業上の制約を受けず、価格交渉力も持っていると説明しています。
業績動向
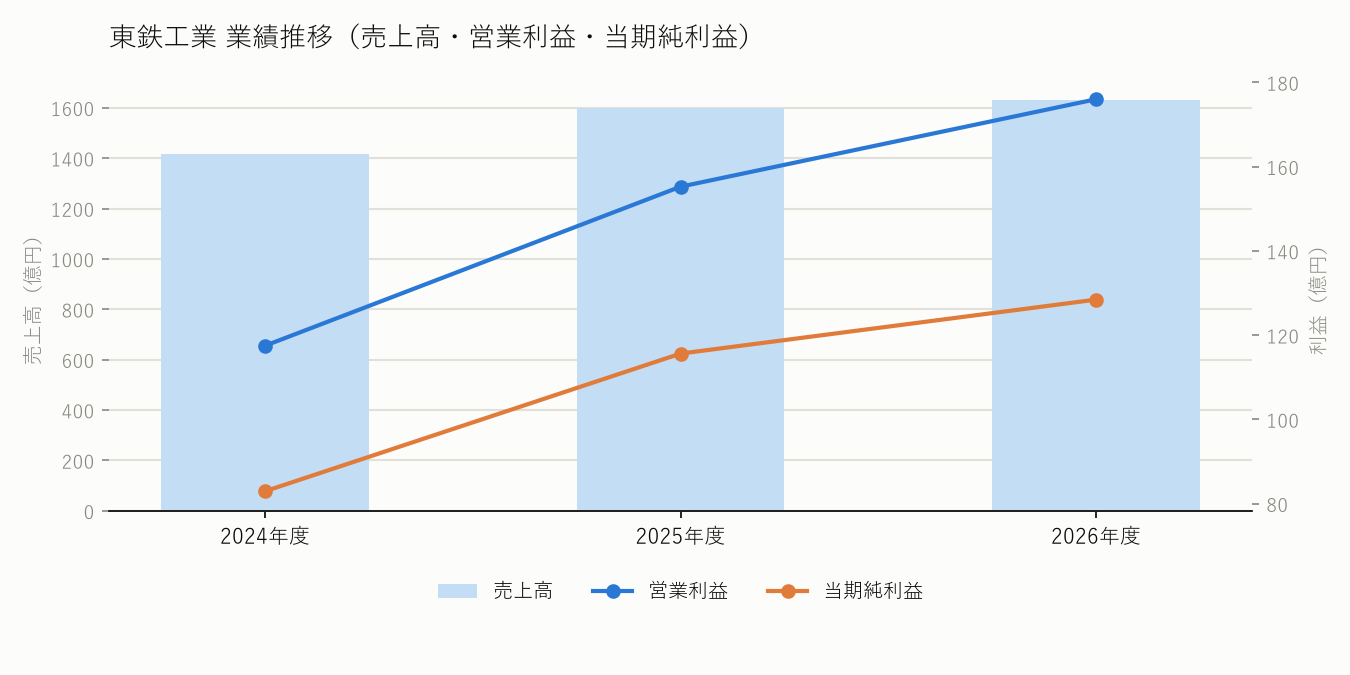
過去3年の連結業績は、次のとおりです。
| 決算期 | 売上高 | 営業利益 | 当期純利益 | ROE | 自己資本比率 |
|---|---|---|---|---|---|
| 2024年3月期 | 1,418億円 | 118億円 | 83億円 | 7.8% | 65.7% |
| 2025年3月期 | 1,600億円 | 155億円 | 116億円 | 10.1% | 66.0% |
| 2026年3月期 | 1,630億円 | 176億円 | 128億円 | 10.2% | 65.1% |
2年で売上高は15%増えましたが、営業利益は49%増えました(当サイトの計算)。売上の伸び以上に利益が伸び、営業利益率は8.3%から10.8%へ上がっています。
利益を押し上げたのはJR東日本の単価改定
利益率が上がった理由を、同社の2026年3月期決算説明資料は「JR東日本の単価改定」、受注時の採算の向上、技術開発による生産性の向上と説明しています。工事1件あたりの請負単価が上がったことで、売上の伸びが小さくても利益が増えた形です。
裏を返せば、この会社の利益率は、最大の顧客であるJR東日本との価格の決まり方に大きく左右されます。売上の約7割を1社に頼る構造は安定している反面、その取引条件が変わると業績への影響も大きくなります。
2027年3月期は3期連続の最高益をめざす
2026年5月14日に公表した2027年3月期の業績予想は、次のとおりです。
| 項目 | 2026年3月期(実績) | 2027年3月期(予想) | 増減率 |
|---|---|---|---|
| 受注高 | 1,453億円 | 1,530億円 | +5.3% |
| 売上高 | 1,630億円 | 1,670億円 | +2.4% |
| 営業利益 | 176億円 | 180億円 | +2.3% |
| 当期純利益 | 128億円 | 130億円 | +1.2% |
決算説明資料では、人件費の増加や本社移転などの費用増を、生産性の向上と採算の確保で吸収し、前期に続いて最高益をめざすとしています。小幅な増益計画です。
第1四半期(2026年4〜6月)は、同社の決算短信によると売上高296億円(前年同期比1.4%増)、営業利益21億円(同9.1%減)でした。受注高は303億円と同18.6%増え、建築の受注は69.6%増えています(当サイトの計算を含む)。6月末の工事の受注残高(次期繰越高)は、土木746億円・建築367億円です。
中期経営計画は売上高1,900億円以上に目標を引き上げ
同社は2024年5月に、2029年3月期までの5か年計画「アクションプラン2029」を公表し、2025年5月に数値目標を引き上げました。
| 指標 | 当初の目標 | 2025年5月の新目標(2029年3月期) | 2026年3月期の実績 |
|---|---|---|---|
| 売上高 | 1,700億円以上 | 1,900億円以上 | 1,630億円 |
| ROE | 8%以上 | 10%以上 | 10.2% |
| 株主還元 | DOE3%以上・累進配当 | 変更なし | DOE4.1% |
投資は5年で約700億円を計画し、うち約200億円を人材、約500億円を技術開発と保線機械などの機械化に充てます。中期経営計画の資料は、JR東日本の新幹線大規模改修(1兆円規模)や耐震補強工事(4,500億円規模)、羽田空港アクセス線(2,800億円規模)などを、今後の需要として挙げています。
強み・弱み
強み
一つ目の強みは、鉄道の線路保守という参入しにくい分野で、国内最大のシェアがあることです。列車が走らない夜間に、決められた時間内で線路を直す仕事には、専門の技術者と大型の保線機械が要ります。同社は保線機械をつくる子会社(東鉄機工)も持っており、こうした体制は新しい会社がすぐにまねできるものではないと考えられます。
二つ目は、仕事の量が見通しやすいことです。鉄道の保守は景気に関係なく毎年必要で、新幹線の大規模改修や耐震補強のような長期の工事も控えています。2026年3月期末の受注残高は1,081億円(土木744億円・建築337億円)で、売上高の約3分の2に相当します(当サイトの計算)。
三つ目は、財務の厚さです。自己資本比率は65.1%で、建設業の中央値56.5%を上回ります。同社が推計する資本コストは約7%で、ROE10.2%はこれを上回っています(「資本コストや株価を意識した経営の実現に向けた対応」2026年5月)。
弱み
弱みの一つ目は、公正取引委員会の検査です。同社の発表によると、2025年11月に都営地下鉄などの軌道保守工事の入札、2026年5月に北海道新幹線の軌道敷設工事の入札について、独占禁止法違反の疑いで立ち入り検査を受けました。2026年6月には、元公正取引委員会委員を委員長とする有識者調査委員会を設置しています。調査の終了時期は未定です。違反が認められた場合、一般に課徴金の納付や発注者による指名停止などが考えられ、業績に影響する可能性があります。
二つ目は、JR東日本への依存です。売上の約72%を1社が占めるため、JR東日本の投資計画や発注単価の変化が、そのまま業績に響きます。
三つ目は、利益の伸びが鈍り始めていることです。第1四半期は営業減益で、通期の増益幅も2.3%にとどまります。人材への投資や協力会社への支払い条件の改善(2026年1月から全取引先への支払いを現金100%に変更)など、費用が増える要因も重なっています。
業種平均との比較
建設業128社の中央値と比べると、次のとおりです。
| 指標 | 東鉄工業 | 業種中央値 |
|---|---|---|
| ROE | 10.2% | 10.6% |
| ROA | 6.3% | 5.3% |
| ROIC | 13.1% | 14.3% |
| 営業利益率 | 10.8% | 7.5% |
| 純利益率 | 7.9% | 5.5% |
| 売上総利益率 | 17.2% | 16.6% |
| 自己資本比率 | 65.1% | 56.5% |
| 流動比率 | 2.38倍 | 1.96倍 |
| D/Eレシオ | 0.15倍 | 0.16倍 |
| 総資産回転率 | 0.80倍 | 1.01倍 |
| 売上高成長率 | 1.9% | 4.8% |
| 売上高3年CAGR | 9.4% | 6.7% |
| EPS成長率 | 11.1% | 26.7% |
| 配当性向 | 40.2% | 39.5% |
| DOE(純資産配当率) | 3.9% | 3.8% |
※ROEと自己資本比率は2026年3月期決算短信の値
業種の中央値より明らかに優れているのは、営業利益率と純利益率です。工事1件あたりの利ざやが同業より厚いことが分かります。一方、EPS(1株あたり利益)の成長率は11.1%で、中央値26.7%を大きく下回りました。前期の売上高成長率も1.9%にとどまり、利益率は高いものの、成長の速さでは同業に見劣りします。
株価動向
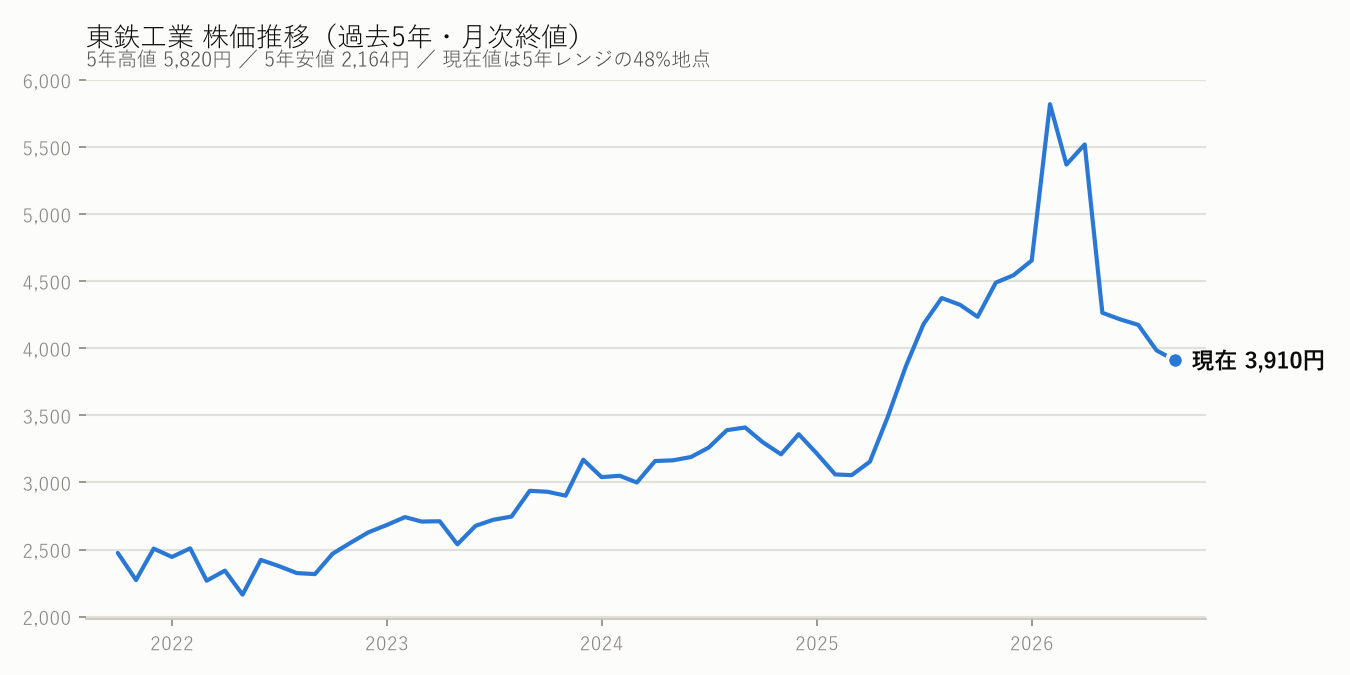
株価は2022年4月の2,074円を底に上がり続け、2026年2月27日には5,820円の高値をつけました。2月25日に業績予想の上方修正と増配を発表した直後です。
流れが変わったのは5月です。5月14日の決算発表のあと、5月15日には4,750円まで下がり、5月19日に2回目の立ち入り検査を公表したころには4,500円前後になりました。8月7日には、第1四半期の営業減益を受けて前日の4,170円から3,935円に下がり、10月1日の終値は3,835円です。今期の小幅な増益計画と、公正取引委員会の検査の行方が重なり、株価が見直されていると考えられます。
割安・割高の判断材料
EDINETDBのデータでは、PER(株価が1株あたり利益の何倍か)は14.40倍、PBR(株価が1株あたり純資産の何倍か)は1.39倍、ミックス係数(PER×PBR)は20.1で、建設業の平均10.6より割高と判定されています。ただし、これらは時価総額1,939億円、つまり2026年3月末の株価5,370円をもとにした値です。
10月1日の株価3,835円で計算し直すと、予想PERは約10.2倍、PBRは約1.00倍、ミックス係数は約10.1になります(当サイトの計算。予想EPS377.48円、1株純資産3,851.87円を使用)。株価の下落で、業種平均と同じ程度の水準まで下がったことになります。
会社の純資産と収益力から計算した理論上の株価である収益還元理論株価は6,586円です。当サイト独自の理論株価試算(資産の価値に、今後数年分の利益の価値を足したもの)は5,526円です。二つは計算方法が異なる別の指標ですが、どちらも現在の株価を大きく上回ります。ただ、検査の結果しだいで将来の利益が変わる可能性があり、指標だけで判断しにくい局面です。
中小型株で使われる見方として、EDINETDBが算出したネットキャッシュは788億円、時価総額に対する比率は41%です。一方、2026年3月末の貸借対照表では、現金預金206億円に対して短期借入金が200億円あり、現金から借入金を引いた単純な差額は6億円ほどでした。工事代金の多くは期末に売掛金(完成工事未収入金など1,216億円)として残っており、6月末にはその回収が進んで借入金も減っています。
| 項目 | 金額 |
|---|---|
| 現在株価(前日終値・2026年10月1日) | 3,835円 |
| 収益還元理論株価 | 6,586円 |
| 理論株価試算(当サイト独自) | 5,526円 |
※現在株価は記事執筆時点の参考値
株主還元
配当は、業績に左右されにくい「DOE3%以上・累進配当」を基本方針にしています。DOE(自己資本配当率)は配当の総額を自己資本で割った値で、累進配当は前年より配当を減らさない方針のことです。2026年3月期のDOEは4.1%で、目安の3%を上回っています。
配当金はいつ・いくらもらえるか
2027年3月期の配当予想は、中間76円・期末76円の年間152円です。100株を持っている場合、税引前で年15,200円、20.315%の税金が引かれた後で12,112円を受け取る計算になります(当サイトの計算)。新NISAの成長投資枠で買った株なら、配当は非課税で15,200円のままです。仕組みは新NISAとは?で紹介しています。
| 区分 | 1株あたり | 100株あたり | 基準日(権利確定日) | 支払い時期の目安 |
|---|---|---|---|---|
| 中間配当 | 76円 | 7,600円 | 9月30日 | 12月上旬(2025年は12月12日) |
| 期末配当 | 76円 | 7,600円 | 3月31日 | 6月下旬(2026年は6月26日) |
※支払い時期は有価証券報告書と決算短信に記載された過去の効力発生日・支払開始日から当サイト作成
中間配当の基準日(2026年9月30日)は過ぎたため、これから買う場合に対象となるのは、2027年3月31日が基準日の期末配当です。株の受け渡しは買った日から2営業日後になるため、2027年3月29日(月)までに買う必要があります。
配当の推移
| 決算期 | 年間配当 | 配当性向 | DOE |
|---|---|---|---|
| 2022年3月期 | 85円 | ― | 3.0% |
| 2023年3月期 | 92円 | ― | 3.2% |
| 2024年3月期 | 97円 | ― | 3.1% |
| 2025年3月期 | 135円 | 40.2% | 4.0% |
| 2026年3月期 | 150円 | 40.2% | 4.1% |
| 2027年3月期(予想) | 152円 | 40.3% | ― |
出典:東鉄工業「株主還元・配当」、2026年3月期決算短信をもとに当サイト作成
累進配当を導入した2025年3月期に、配当は前期の97円から135円へ大きく増えました。DOE3%という下限から逆算すると、2026年3月末の自己資本1,327億円のままなら、配当の目安は1株あたり約116円です(当サイトの試算。期中平均株式数3,444万株で計算)。今の152円は下限を3割ほど上回っており、累進配当の方針から、152円が次の年の下限になると考えられます。
自社株買いについては、株主還元のページの「自己株式取得」の欄に直近の実績の記載がなく、具体的な方針も公表資料からは確認できませんでした。株主優待は実施していません(同社のよくある質問)。
よくある質問
日本リーテックとはどう違いますか
どちらもJR東日本との取引が中心の鉄道工事会社です。東鉄工業は線路の保守や土木・建築が主力で、日本リーテックは鉄道の電気設備工事が主力です。比較には日本リーテックの分析記事も参考になります。
公正取引委員会の検査は配当に影響しますか
会社は2027年3月期の配当予想152円を、8月6日の第1四半期決算の時点でも変えていません。累進配当とDOE3%以上という方針は、利益が一時的に落ちても配当を維持するためのものです。ただ、検査の結果や業績への影響はまだ分かっていないため、今後の開示を確かめる必要があります。
まとめ
東鉄工業は、JR東日本の線路保守を柱に、鉄道の土木・建築工事で稼ぐ会社です。JR東日本の単価改定などで営業利益率は10.8%まで上がり、2期続けて最高益を更新しました。配当はDOE3%以上・累進配当の方針のもとで年152円の予想、株価3,835円での予想利回りは約4.0%です。
一方で、売上の約72%をJR東日本に頼り、公正取引委員会の検査という結果の見えないリスクを抱えています。株価は高値から3割以上下がり、PERやPBRは業種平均と同じ程度まで下がりました。
この会社の株を検討しているなら、まず有識者調査委員会の報告と、公正取引委員会の判断が公表されたときの内容を確かめてください。あわせて、例年11月中旬に発表される中間決算(2025年は11月13日)で、受注の増加が利益の伸びにつながっているかを見ると、今期の最高益計画の実現性を判断しやすくなります。
※本記事の業績・セグメント別売上・財務指標・業種比較のデータは、金融庁のEDINETで開示された有価証券報告書などの情報をもとに、EDINETDBを通じて取得しています。
参考文献
- 東鉄工業「2026年3月期 決算短信〔日本基準〕(連結)」(2026年5月14日)
- 東鉄工業「2027年3月期 第1四半期決算短信〔日本基準〕(連結)」(2026年8月6日)
- 東鉄工業「2026年3月期決算IR説明会資料」(2026年6月1日)
- 東鉄工業「中期経営計画「アクションプラン2029」策定のお知らせ」(2024年5月15日)
- 東鉄工業「中期経営計画「アクションプラン2029」の新たな目標設定について」(2025年5月15日)
- 東鉄工業「資本コストや株価を意識した経営の実現に向けた対応について」(2026年5月14日)
- 東鉄工業「業績予想の修正および配当予想の修正(増配)に関するお知らせ」(2026年2月25日)
- 東鉄工業「支配株主等に関する事項について」(2026年6月25日)
- 東鉄工業「公正取引委員会による当社への立ち入り検査について」(2025年11月11日)
- 東鉄工業「公正取引委員会による当社への立ち入り検査について」(2026年5月19日)
- 東鉄工業「有識者調査委員会設置に関するお知らせ」(2026年6月5日)
- 東鉄工業「協力会社等に対する支払い条件の変更について」(2025年11月14日)
- 東鉄工業「2026年3月期 有価証券報告書」(2026年6月11日)
- 東鉄工業「株主還元・配当」(2026年10月1日閲覧)
- 東鉄工業「よくあるご質問」(2026年10月1日閲覧)
- 金融庁「EDINET(東鉄工業株式会社の有価証券報告書ほか法定開示書類)」(2026年10月1日閲覧)
ご注意
本記事は情報提供を目的としたもので、特定の銘柄・金融商品・投資手法を推奨するものではありません。投資には価格の変動によって損失が生じ、元本を下回るリスクがあります。株式の配当は、業績などにより減配・無配となる可能性があります。記載内容は執筆時点の情報に基づいており、正確性・完全性を保証するものではありません。投資に関する最終的な判断は、ご自身の責任でお願いいたします。
コメント