日本リーテック(証券コード: 1938)は、鉄道の電気設備工事を中心とする総合電気工事会社です。2026年3月期は売上高740億円、営業利益71億円で、会社の発表によると売上高・利益ともに過去最高でした。自己資本比率68.4%と財務は厚く、2026年5月には配当の目安であるDOEを3.2%から3.6%に引き上げています。一方で、売上高の半分近くを筆頭株主のJR東日本向けの工事が占め、ROEは会社自身が試算した資本コストをまだ下回っています。この記事では、公表資料と開示データをもとに、同社の事業、業績、株価の判断材料、株主還元を順に整理します。
会社概要
日本リーテックは、「鉄道電気設備」「道路設備」「屋内外電気設備」「送電線設備」の4部門を持つ総合電気工事会社で、東京証券取引所プライム市場に上場しています(日本リーテック・2026年)。
2026年3月期の事業別の売上高と営業利益率は、次のとおりです。
| 事業 | 売上高 | 構成比 | 営業利益率 |
|---|---|---|---|
| 電気設備工事業 | 705億円 | 95.2% | 14.4% |
| 兼業事業 | 32億円 | 4.3% | 13.2% |
| 不動産賃貸事業 | 4億円 | 0.5% | 51.3% |
売上の95%以上が電気設備工事で、実質的には工事一本の会社です。
最大の顧客は、議決権の19.7%を持つ筆頭株主の東日本旅客鉄道(JR東日本)です。日本リーテック(2026年)の「支配株主等に関する事項について」によると、2026年3月期のJR東日本からの電気工事の請負は334億円で、同社は「当社売上高に占める同社の比率が高くなって」いると説明しています。売上高740億円に対する割合は約45%です(当サイトの試算)。
業績動向
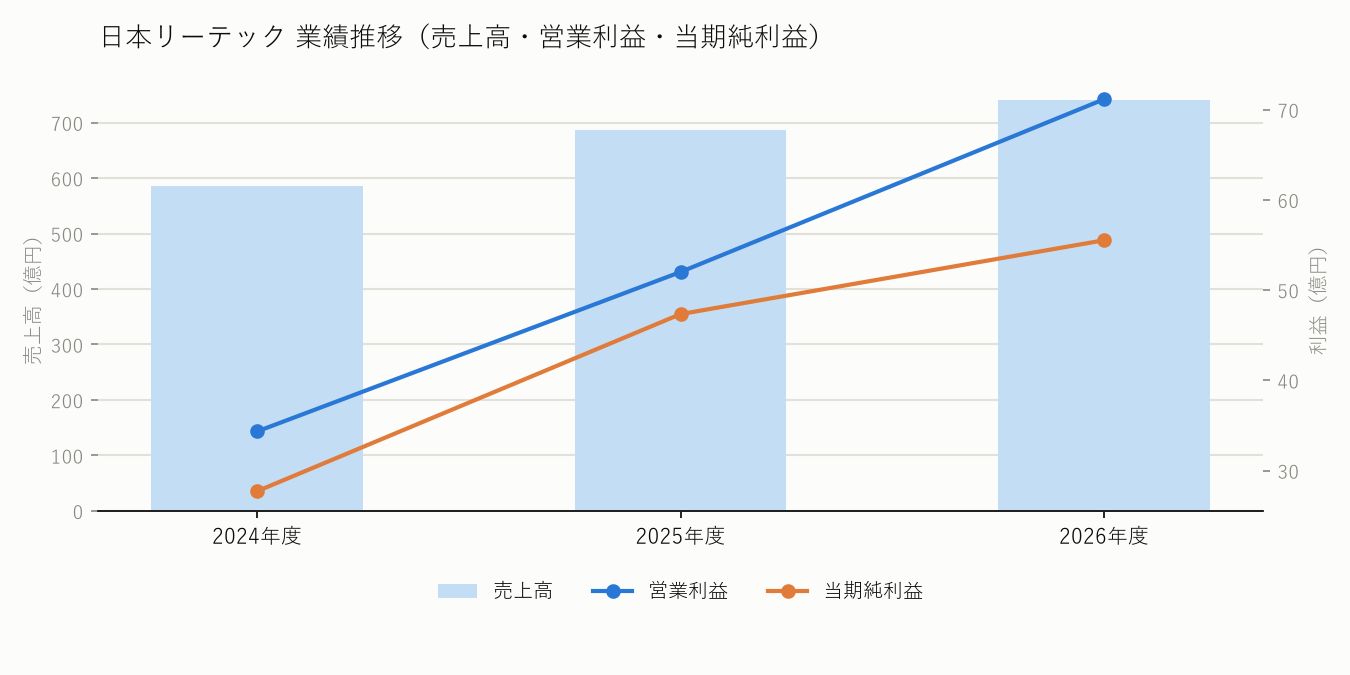
過去3年で、売上高・営業利益・当期純利益はいずれも増えています。
| 決算期 | 売上高 | 営業利益 | 当期純利益 | ROE | 自己資本比率 |
|---|---|---|---|---|---|
| 2024年3月期 | 585億円 | 34億円 | 28億円 | 4.8% | 68.5% |
| 2025年3月期 | 687億円 | 52億円 | 47億円 | 7.7% | 67.3% |
| 2026年3月期 | 740億円 | 71億円 | 56億円 | 8.3% | 68.4% |
2年間で営業利益は約2倍になり、ROEも4.8%から8.3%に上がりました。日本リーテック(2026年)の決算短信によると、2026年3月期は営業利益が前期比36.8%増、当期純利益が17.3%増でした。
今期の2027年3月期は、売上高753億円(1.7%増)、営業利益73億50百万円(3.3%増)、当期純利益61億40百万円(10.6%増)を見込んでいます。第1四半期(2026年4〜6月)の売上高は140億円(前年同期比15.2%増)、営業利益は4億25百万円で、前年同期の営業損失から黒字になりました。通期予想は修正されていません(日本リーテック・2026年)。第1四半期の利益が通期予想に比べて小さいのは、前年同期も同様で、工事の完成が年度の後半に集まりやすいためと考えられます。
中期経営計画は1年目で目標の一部を前倒し達成
同社は「中期経営計画2027」(2026年3月期〜2028年3月期)を進めています。2026年5月12日には、1年目の実績が想定を上回ったとして、最終年度の目標を修正しました(日本リーテック・2026年)。
| 項目(2028年3月期) | 当初目標 | 修正後 | 2026年3月期の実績 |
|---|---|---|---|
| 連結売上高 | 775億円 | 775億円 | 740億円 |
| 連結営業利益 | 65億円 | 77.5億円 | 71億円 |
| ROE | 8.0% | 9.0% | 8.3% |
出典:日本リーテック「中期経営計画の経営数値目標修正に関するお知らせ」をもとに当サイト作成
修正の理由として、同社は国土強靭化や老朽インフラの更新、GX・DX関連投資で主要顧客の需要が旺盛なこと、資材価格や人件費の上昇分を価格に転嫁して受注時の採算が改善したことを挙げています。営業利益とROEは、1年目で当初の最終目標を超えました。
強み・弱み
強み
1つ目の強みは、財務の厚さです。自己資本比率は68.4%で、建設業の中央値57.3%を大きく上回り、D/Eレシオ(自己資本に対する有利子負債の倍率)は0.01倍と、借入はほとんどありません。
2つ目は、採算の改善です。営業利益率は9.6%で業種の中央値7.2%を上回り、中期経営計画の修正理由でも価格転嫁による受注時採算の改善が挙げられています。新しい分野として、系統用蓄電池の設置工事やデータセンター関連工事にも参入しました(日本リーテック・2026年)。
弱み
1つ目は、JR東日本への依存度の高さです。売上高の約45%がJR東日本向けの工事のため、同社の設備投資の計画が業績に大きく影響します。同社は、JR東日本との取引は通常の取引関係で、事業活動上の制約は受けていないと説明しています。
2つ目は、人材の確保です。2026年5月に公表された中期経営計画のKPIの進捗では、採用人数は3年累計150名の目標に対して1年目が38名、1級施工管理技士の合格者は3年累計100名の目標に対して22名でした(日本リーテック・2026年)。受注が旺盛でも、工事を担う人が足りなければ売上にはつながりません。
3つ目は、資本効率です。同社は、2026年3月期のROE8.3%が自社で試算した資本コスト8.6%を下回っていると認識しています(日本リーテック・2026年)。財務が厚い分、資本を十分に使い切れていないとも言えます。
業種平均との比較
建設業(121社)の中央値と比べると、次のとおりです。
| 指標 | 日本リーテック | 業種中央値 |
|---|---|---|
| PBR | 0.90倍 | 1.16倍 |
| ROE | 8.3% | 10.8% |
| ROA | 5.5% | 5.4% |
| ROIC | 11.5% | 14.7% |
| 営業利益率 | 9.6% | 7.2% |
| 純利益率 | 7.5% | 5.6% |
| 売上総利益率 | 17.6% | 16.6% |
| 自己資本比率 | 68.4% | 57.3% |
| 流動比率 | 2.32倍 | 1.96倍 |
| D/Eレシオ | 0.01倍 | 0.15倍 |
| 総資産回転率 | 0.73倍 | 1.01倍 |
| 売上高成長率 | 7.8% | 4.8% |
| 売上高3年CAGR | 11.3% | 6.7% |
| EPS成長率 | 17.2% | 30.1% |
| 当期純利益成長率 | 17.3% | 29.1% |
| 営業利益成長率 | 36.8% | 29.8% |
| 配当利回り | 3.3% | 3.6% |
| 配当性向 | 36.6% | 39.6% |
| DOE(純資産配当率) | 2.9% | 3.8% |
自己資本比率が明確に高く、営業利益率・純利益率・売上高成長率も中央値を上回っています。反対に、ROE・ROICは中央値より低く、総資産回転率も0.73倍と低めです。利益率は高いものの、厚い自己資本に対して利益の額が追いついていない状態で、会社が資本効率を課題に挙げていることと一致します。配当利回り・配当性向・DOEも中央値を下回っていますが、これは2026年3月期の実績で、次に見るDOEの引き上げは反映されていません。
株価動向
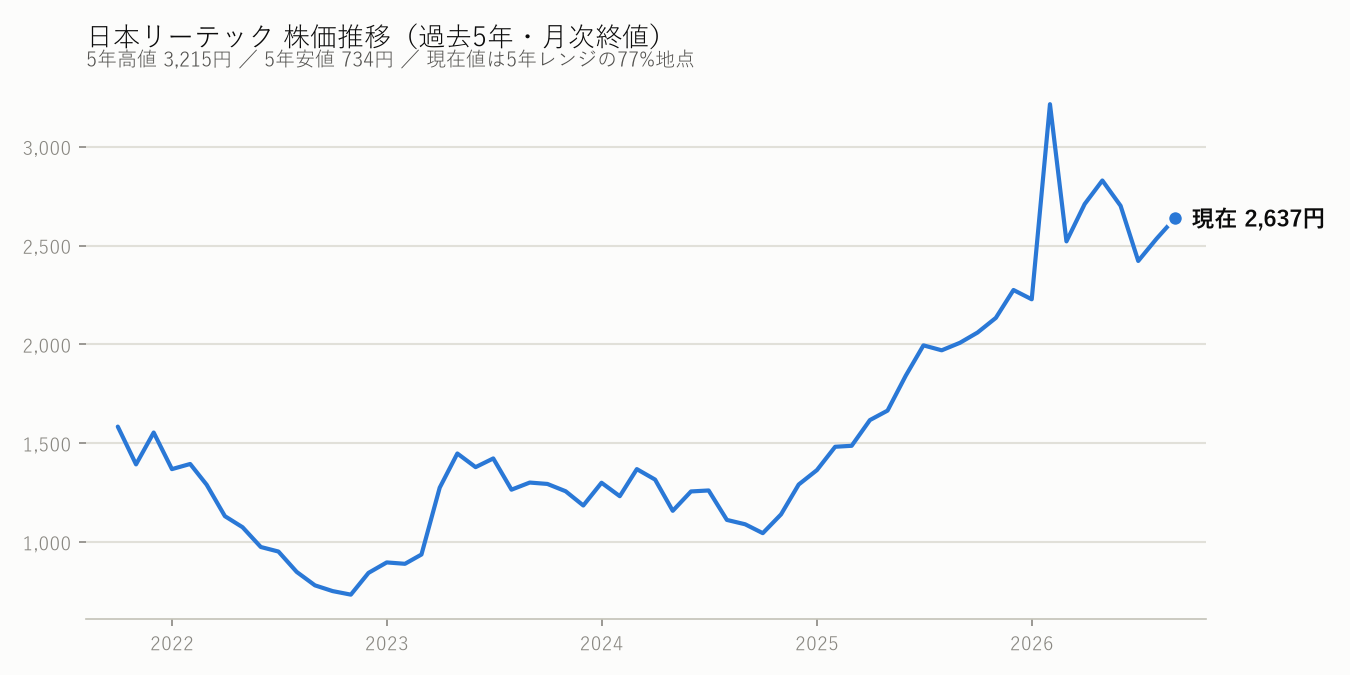
2026年9月25日の終値は2,637円でした。同社は2026年2月、TOPIXへの組み入れを維持するために売買代金と浮動株比率を引き上げる目的で、一部の株主が持つ株式の売出しを決めました。売出価格は1株2,934円です。あわせて、自己株式500,000株(発行済株式の1.95%)を3月に消却しています(日本リーテック・2026年)。
割安・割高の判断材料
株価が利益の何倍かを示すPER(株価収益率)は11.20倍、純資産の何倍かを示すPBR(株価純資産倍率)は0.90倍です。PBRが1倍を下回っているのは、株価が1株あたりの純資産より低い状態です。なお、会社の資料では2026年4月末のPBRは1.03倍で、プライム上場企業の平均1.5倍に届いていないとしています(日本リーテック・2026年)。時点が違うため、数値が異なります。
PERとPBRを掛け合わせたミックス係数は10.1で、建設業の平均10.6をわずかに下回り、この指標ではやや割安な水準です。
会社の純資産と収益力から計算した理論上の株価である収益還元理論株価は2,597円で、現在の株価とほぼ同じ水準です。当サイト独自の試算による理論株価は3,944円で、現在の株価を上回っています(当サイトの試算)。
| 項目 | 金額 |
|---|---|
| 現在株価(前日終値) | 2,637円 |
| 収益還元理論株価 | 2,597円 |
| 理論株価(当サイトの試算) | 3,944円 |
時価総額3,000億円未満の中小型株では、手元の現金に注目する見方もあります。現金から有利子負債を差し引いたネットキャッシュは267億円で、時価総額630億円の42%にあたります。
現在株価は2026年9月25日時点の参考値です。理論株価はいずれも一定の前提に基づく計算上の数値で、将来の株価を示すものではありません。
株主還元
同社は、配当の目安としてDOE(株主資本配当率。株主資本に対する年間配当の割合)を採用し、「短期的な業績に左右されない安定的、かつ累進的な配当」を目指すとしています(日本リーテック・2026年)。減配をしない累進配当の考え方を、公式に示している会社です。
2026年5月12日には、ROEの目標を8%から9%に引き上げたことに合わせて、DOEの目安を3.2%(ROE8%×配当性向40%)から3.6%(ROE9%×配当性向40%)に引き上げ、中間配当制度も導入しました。
| 決算期 | 年間配当(1株) |
|---|---|
| 2025年3月期 | 77円 |
| 2026年3月期 | 82円 |
| 2027年3月期(予想) | 97円(中間47円・期末50円) |
出典:日本リーテック「2026年3月期 決算短信」をもとに当サイト作成
2027年3月期の予想配当97円は、前期から15円の増配です。現在株価2,637円で計算すると、予想配当利回りは約3.7%になります(当サイトの試算)。中間配当の基準日は毎年9月30日です。
自社株買いは、基本方針に「機動的な自己株式の取得」を含んでいますが、直近で自己株式を取得した記載は公表資料からは確認できませんでした。株主優待制度は実施していません(日本リーテック・2026年)。
まとめ
日本リーテックは、JR東日本の鉄道電気工事を柱とする総合電気工事会社です。2026年3月期は過去最高の売上高・利益となり、中期経営計画の営業利益とROEの目標を1年目で超えました。自己資本比率68.4%と財務は厚く、DOE3.6%を目安とする累進的な配当方針のもと、2027年3月期は15円の増配を予定しています。
一方で、売上高の約45%がJR東日本向けで、同社の設備投資の動きに業績が左右されやすい構造です。人材の確保は中期経営計画の目標に届いておらず、ROEは会社が試算した資本コストをまだ下回っています。
この会社の株を検討しているなら、まず次の第2四半期(中間期)の決算で、受注の伸びと、初めての中間配当47円が予定どおり支払われるかを確かめてください。あわせて、中期経営計画のKPIのうち採用人数の進み具合を見ると、受注を売上につなげる力を判断しやすくなります。
※本記事の業績・セグメント別売上・財務指標・業種比較のデータは、金融庁のEDINETで開示された有価証券報告書などの情報をもとに、EDINETDBを通じて取得しています。
参考文献
- 日本リーテック「2026年3月期 決算短信〔日本基準〕(連結)」(2026年5月12日)
- 日本リーテック「2027年3月期 第1四半期決算短信〔日本基準〕(連結)」(2026年8月6日)
- 日本リーテック「中期経営計画2027」(2025年5月12日)
- 日本リーテック「中期経営計画の経営数値目標修正に関するお知らせ」(2026年5月12日)
- 日本リーテック「株主還元指標の水準変更及び中間配当制度の導入に関するお知らせ」(2026年5月12日)
- 日本リーテック「資本コストや株価を意識した経営の実現に向けた対応について(アップデート)」(2026年5月18日)
- 日本リーテック「株式の売出しに関するお知らせ」(2026年2月20日)
- 日本リーテック「売出価格等の決定に関するお知らせ」(2026年3月3日)
- 日本リーテック「自己株式の消却に関するお知らせ」(2026年2月20日)
- 日本リーテック「支配株主等に関する事項について」(2026年6月25日)
- 日本リーテック「よくあるご質問(IR情報)」(2026年9月26日閲覧)
- 金融庁「EDINET(日本リーテック株式会社の有価証券報告書ほか法定開示書類)」(2026年9月26日閲覧)
ご注意
本記事は情報提供を目的としたもので、特定の銘柄の売買や投資を推奨するものではありません。記載内容は執筆時点の情報に基づいており、正確性・完全性を保証するものではありません。投資に関する最終的な判断は、ご自身の責任でお願いいたします。
コメント